Payer en espèces à la livraison ne résume pas les habitudes d’un client
Une enquête de la Banque mondiale montre pourquoi les vendeurs doivent distinguer le paiement à la livraison de l’usage du téléphone ou de la carte en magasin.
Analyse originale d’Influence IQ à partir de quatre fichiers nationaux Global Findex de la Banque mondiale, fondés sur des entretiens menés en 2024.
Résumé
Choisir de payer en espèces à la livraison ne signifie pas nécessairement éviter les paiements numériques ailleurs. Au sein du groupe admis par le filtre de l’enquête sur les comptes, notre analyse des réponses de 2024 estime la part ayant payé par téléphone ou carte en magasin à 32,1 % en Indonésie, 55,0 % en Malaisie, 34,3 % aux Philippines et 67,6 % en Thaïlande, après pondération. Chaque chiffre concerne des personnes ayant effectué un achat en ligne livré, payant habituellement en espèces à la réception et ayant répondu oui ou non à la question sur les paiements en magasin. Il s’agit de pourcentages de personnes, pas de commandes ni de dépenses.[1][2][3][4]
Ces questions suivaient un filtre portant sur un compte, une carte de débit ou un service d’argent mobile. Les résultats ne décrivent donc pas tous les acheteurs en ligne. Nous avons analysé chaque pays séparément avec l’édition Global Findex 2025 de la Banque mondiale, qui contient des entretiens de 2024. Nous avons aussi examiné l’effet de la pondération et, lorsque les sous-groupes le permettaient, la fréquence des paiements. Pour les entreprises et les créateurs qui vendent des produits, la conséquence est concrète : interrogez le client sur cet achat avant de faire de son choix de paiement une description de sa personne.
Une petite entreprise reçoit une commande portant la mention « paiement en espèces à la livraison ». Cette indication aide à organiser l’encaissement. Elle devient moins utile quand l’équipe en tire un profil du client : quelqu’un qui n’utilise pas de carte, doit apprendre à payer avec son téléphone ou refusera toute possibilité de paiement en ligne.
Cette situation est illustrative, elle ne raconte pas le cas d’un client observé. Elle pose la question à l’origine de notre analyse : que peut déduire un vendeur de la manière dont une personne paie habituellement ses achats en ligne livrés à domicile ?
Nous avons cherché une réponse directe dans les déclarations des mêmes personnes. Parmi celles qui disaient payer habituellement en espèces à la réception d’un achat en ligne, certaines déclaraient-elles aussi avoir payé par téléphone ou carte en magasin ? Oui, dans les quatre échantillons nationaux. Ce chevauchement donne aux vendeurs une raison de distinguer les deux situations.
Deux achats, deux situations de paiement
Qui entre dans la comparaison du paiement en espèces à la livraison ?
La comparaison repose sur une suite précise de questions. Les personnes interrogées ont déclaré avoir utilisé elles-mêmes un téléphone ou un ordinateur pour acheter en ligne un produit qui leur avait été livré au cours des 12 mois précédents. Elles ont ensuite indiqué payer habituellement en espèces à la réception. Les achats conclus uniquement par appel téléphonique étaient exclus de la question sur les achats en ligne.[5]
Le mot « habituellement » compte. L’enquête n’établit pas que ces personnes payaient toujours en espèces. Celles qui répondaient « les deux » à la question sur le mode de paiement habituel constituaient une catégorie distincte, exclue de cette analyse. Cette réponse n’établit pas non plus une répartition égale entre espèces et paiements en ligne.
Une autre limite importante précède ces questions. Le questionnaire original utilisait les réponses sur un compte, une carte de débit ou un service d’argent mobile pour déterminer à qui les poser. Notre groupe provient donc de cette population filtrée. Ces résultats ne permettent pas de décrire les personnes sans compte ni d’estimer la part de l’ensemble des clients payant en espèces à la livraison qui utilisent des paiements numériques.
Pour le calcul principal, nous avons retenu les personnes payant habituellement en espèces à la livraison qui avaient répondu oui ou non à la question sur un paiement par téléphone ou carte en magasin au cours des 12 mois précédents. Nous comparons ainsi deux réponses d’une même personne, au lieu de combiner des statistiques nationales sans lien individuel.
De nombreuses personnes payant habituellement en espèces à la livraison utilisaient aussi le téléphone ou la carte en magasin
Paiement en espèces à la livraison et usage du téléphone ou de la carte en magasin
Usage du téléphone ou de la carte en magasin parmi les personnes ayant passé le filtre, déclaré un achat en ligne livré, indiqué payer habituellement en espèces à la réception et répondu oui ou non à la question sur les paiements en magasin.
| Pays | Avec les poids d’enquête | Sans pondération | Personnes ayant répondu oui ou non |
|---|---|---|---|
| Indonésie | 32,1 % | 28,2 % | 209 |
| Malaisie | 55,0 % | 51,6 % | 157 |
| Philippines | 34,3 % | 21,8 % | 197 |
| Thaïlande | 67,6 % | 69,8 % | 139 |
La section méthodologique montre comment les réponses inconnues affectent l’estimation. Les bornes liées à ces réponses sont distinctes de l’incertitude d’échantillonnage.
Les effectifs du premier tableau comptent les personnes ayant répondu à la question sur les paiements en magasin, et non toute la population du pays qui paie en espèces à la livraison. Une personne ayant acheté une seule fois et une autre ayant acheté plusieurs fois fournissent chacune une réponse. Le poids d’enquête détermine leur contribution au calcul pondéré ; il ne transforme pas leurs réponses en nombre d’achats.
Une personne peut appartenir aux deux groupes sans contradiction : payer habituellement en espèces les achats en ligne qu’elle reçoit et avoir payé par téléphone ou carte en magasin. Pour un vendeur, ce chevauchement est le constat utile. L’enquête ne lui demandait pas de choisir entre deux identités permanentes, « client espèces » et « client numérique ».
Ces chiffres n’indiquent ni combien de commandes en ligne ont été payées en espèces, ni les sommes échangées, ni si un acheteur particulier changerait de moyen de paiement. Nous ne les utilisons pas non plus pour classer les pays. Les estimations décrivent des groupes d’enquête distincts, issus d’échantillons et de périodes de collecte différents.
Pourquoi présenter ensemble les résultats pondérés et non pondérés ?
Une personne interrogée ne représente pas nécessairement autant de personnes qu’une autre. Les poids finaux de la Banque mondiale tiennent compte des probabilités inégales de sélection et ajustent l’échantillon à partir d’informations sur la population. Nous avons utilisé les poids fournis sans les écrêter ni les regrouper entre pays.[6]
Le calcul non pondéré pose une question plus simple : quelle fraction des personnes ayant répondu dans l’échantillon publié a dit oui ? Le présenter à côté de l’estimation pondérée rend visible le rôle de la pondération.
Les deux colonnes de pourcentages du tableau principal utilisent les mêmes personnes et les mêmes réponses oui ou non. Seule la contribution de chaque personne au calcul change.
Les Philippines montrent pourquoi cette vérification doit accompagner le résultat principal. Leur estimation pondérée dépasse de 12,5 points de pourcentage l’estimation non pondérée, d’après les calculs avant arrondi. Le chevauchement existe dans les deux calculs, mais son ampleur estimée dépend sensiblement de la pondération des réponses.
Nous n’avons pas étudié quelles caractéristiques démographiques expliquent cet écart de pondération, qui ne décrit pas non plus une évolution des comportements dans le temps. En citant le résultat philippin, un vendeur ou un chercheur devrait préciser qu’il est pondéré et conserver la vérification de sensibilité, plutôt que de présenter 34,3 % comme une part exacte des clients actuels.
Utiliser un moyen de paiement une fois ne signifie pas l’utiliser régulièrement
La question sur les paiements en magasin porte sur tout usage au cours des 12 mois précédents. Une question complémentaire demandait aux utilisateurs à quelle fréquence ils payaient par téléphone ou carte au cours d’un mois habituel. Elle aide à distinguer un usage occasionnel d’une pratique plus régulière, au sein du groupe plus restreint ayant déclaré cet usage en magasin.[5]
À quelle fréquence les utilisateurs payaient-ils par téléphone ou carte en magasin ?
Fréquence au cours d’un mois habituel parmi les personnes payant habituellement en espèces à la livraison qui ont déclaré utiliser le téléphone ou la carte en magasin et fourni une réponse connue sur la fréquence. Le dénominateur est plus restreint que celui de la comparaison principale.
| Pays | Chaque semaine | Chaque mois | Moins d’une fois par mois |
|---|---|---|---|
| Indonésie | 21,9 % | 28,1 % | 50,1 % |
| Malaisie | 51,5 % | 30,8 % | 17,8 % |
| Philippines | Non affiché | Non affiché | Non affiché |
| Thaïlande | 55,2 % | 25,0 % | 19,8 % |
Ce dernier détail change la lecture de la première ligne. Les 50,1 % de l’Indonésie dans la catégorie la moins fréquente ne doivent pas être décrits comme un groupe ayant l’habitude de payer numériquement chaque mois. Cette catégorie est large, et la question sur un mois habituel diffère de celle portant sur un usage quelconque pendant une année.
Pour les répartitions suffisamment étayées, les réponses sur la fréquence étaient complètes en Indonésie et en Thaïlande ; en Malaisie, elles couvraient plus de 99 % du poids d’enquête. Pour la Malaisie, les bornes liées aux réponses inconnues, arrondies vers l’extérieur, sont de 51–52 % pour un usage hebdomadaire, 30–32 % pour un usage mensuel et 17–19 % pour moins d’une fois par mois. Chaque catégorie a ses propres bornes ; les bornes supérieures ne forment pas une distribution. Avec des réponses complètes, les bornes indonésiennes et thaïlandaises coïncident avec les estimations affichées.
Les Philippines restent dans l’analyse principale. Seule la répartition par fréquence n’est pas comparée, car ce sous-groupe ne satisfaisait pas nos critères préétablis d’effectif et de taille effective calculée uniquement à partir des poids. Une fréquence non affichée signifie que les données étaient trop limitées pour ce détail, pas que personne n’utilisait ces moyens de paiement.
Comment un vendeur peut-il utiliser ce résultat ?
Partez de ce qu’un choix de paiement indique réellement. Il peut dire à l’équipe comment encaisser une commande. À lui seul, il n’explique ni le motif du client, ni sa confiance, ni son accès aux services financiers, ni son expérience ailleurs.
Pour un créateur lançant des produits physiques ou une entreprise vendant sur les réseaux sociaux, cette distinction compte au moment de rédiger les instructions de commande. Expliquez les moyens réellement acceptés, le moment où le paiement est dû et le déroulement de la livraison. N’attribuez pas au client des compétences ou des motivations qu’il n’a pas exprimées.
La même distinction peut améliorer les échanges avec les clients. Au lieu de demander « Pourquoi n’utilisez-vous pas les paiements numériques ? », essayez « Pourquoi le paiement en espèces à la livraison vous convenait-il pour cet achat ? ». La seconde question laisse sa place à une personne qui paie déjà numériquement dans d’autres situations. Si vous devez comprendre ces autres situations, posez une question distincte.
Les explications possibles peuvent devenir des questions à poser aux clients du vendeur. Ce ne sont pas des résultats de cette étude. Ces variables ne renseignent ni la confiance dans un magasin précis, ni une inquiétude sur la livraison, ni les fonds disponibles, ni le motif du choix des espèces. Présenter une de ces explications comme la cause ajouterait une information absente des données.
L’analyse ne choisit pas non plus une politique de paiement. Conserver, retirer ou modifier une option dépend des coûts, du fonctionnement et des informations clients propres à l’entreprise. Notre résultat aide à mieux poser la question de départ ; il ne promet pas qu’un changement augmentera les ventes.
Observez le choix, interrogez le client sur l’achat, précisez les instructions
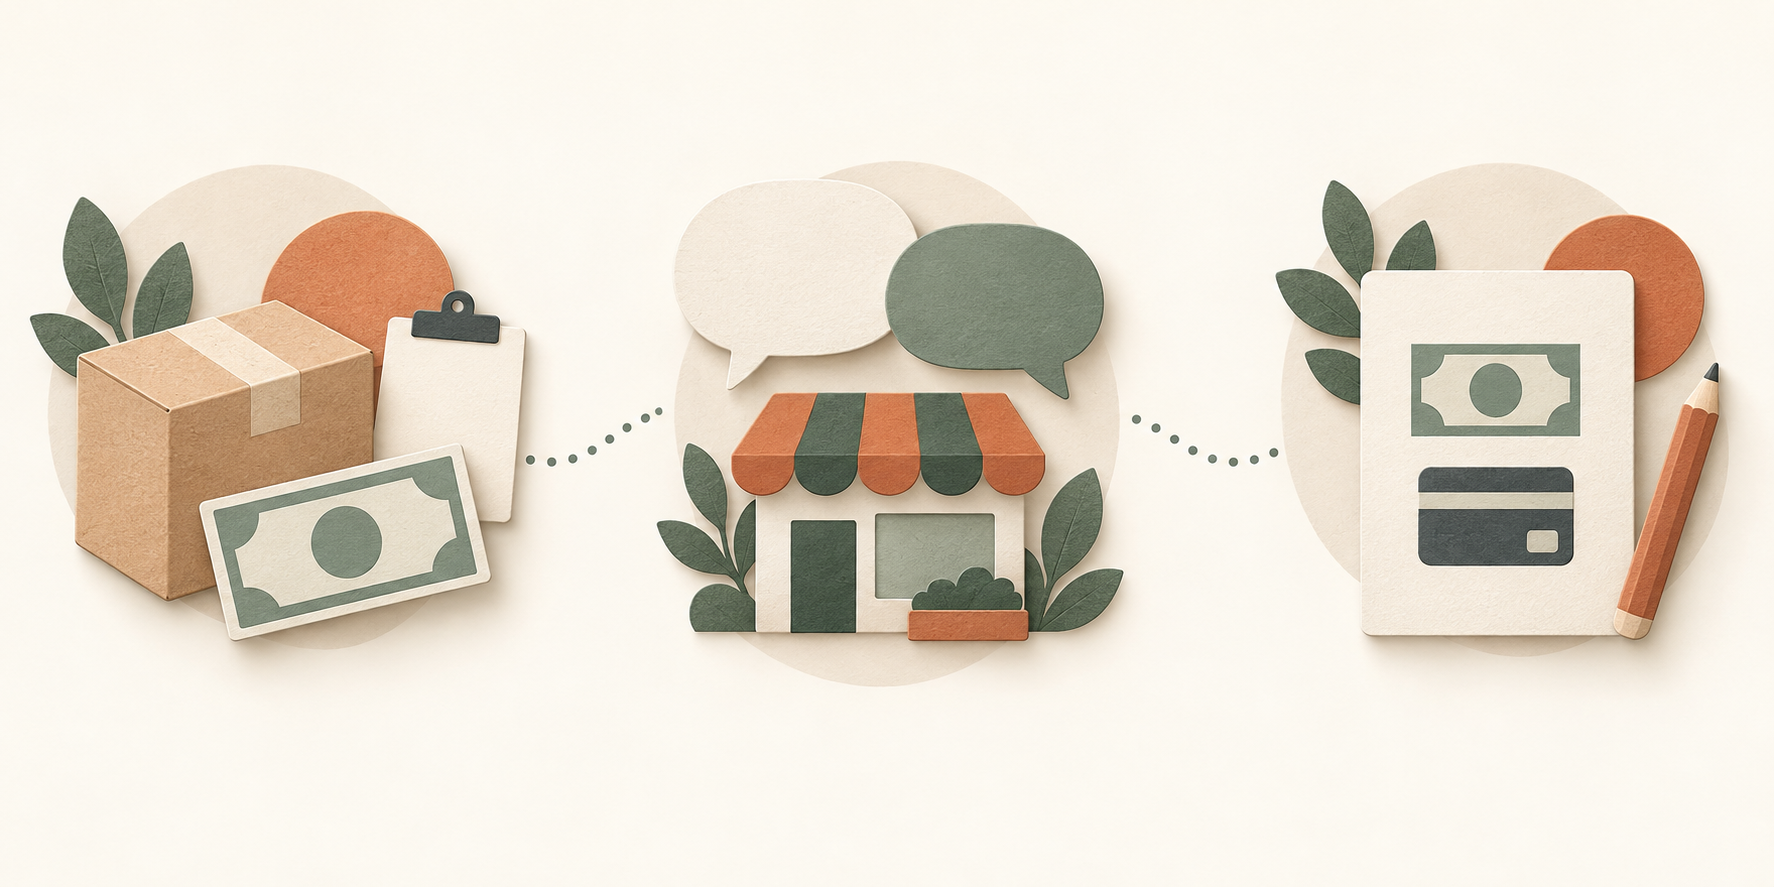
Notez le choix
Décrivez le paiement choisi pour cette commande sans en faire un profil général du client.
Posez une question sur cet achat
Proposez une question facultative pour comprendre pourquoi le client a choisi ce moyen pour cette commande.
Précisez les instructions
Expliquez les moyens réellement proposés, le moment où le paiement est dû et le déroulement de la livraison.
Un vendeur fictif met cette distinction en pratique
Imaginez un créateur vendant des carnets imprimés, avec paiement en ligne ou en espèces à la livraison. Dans cet exemple fictif, une fiche de commande indique qu’un client a choisi les espèces.
La première version d’une note du vendeur dit : « Cet acheteur n’utilise pas les paiements en ligne. » La commande ne justifie pas cette affirmation. Une note plus exacte serait : « Paiement en espèces à la livraison choisi pour cette commande de carnets ; motif encore inconnu. »
Le vendeur pose ensuite une question facultative : « Qu’est-ce qui rendait cette option de paiement plus adaptée à cette commande ? » Dans la réponse fictive, le client explique qu’une autre personne recevra le colis et s’occupera du paiement. Le vendeur conserve cette explication comme le récit du client sur cet achat. Il n’en fait pas une règle pour les autres acheteurs.
Un autre échange facultatif établit que ce même client fictif paie par carte dans les magasins. Cette réponse peut figurer à côté du choix pour la livraison. Elle ne l’annule pas, ne prouve pas une volonté de payer la prochaine commande à l’avance et n’établit pas quelle explication du paiement convaincra le client.
Le vendeur confirme les modalités de livraison et corrige le profil qu’il avait attribué au client sans justification.
Copiez cette fiche pour préciser le contexte de paiement
Utilisez ces champs dans votre document habituel d’étude des clients ou de revue des commandes. Aucune inscription n’est nécessaire.
1. Contexte d’achat : [produit] · [canal de vente] · [modalités de livraison]. Distinguez cette commande du comportement habituel du client.
2. Paiement observé : [moyen choisi ou description par le client de son moyen habituel] · [source de cette information].
3. Informations de l’entreprise : [moyens réellement proposés] · [moment où le paiement est dû] · [instructions de livraison données à l’acheteur].
4. Explication du client : [réponse à une question facultative sur cet achat]. Sans réponse, écrivez « motif inconnu ».
5. Autres situations de paiement : [informations pertinentes que le client souhaite partager]. Ne les déduisez pas de cette commande.
6. Prochaine action : [précision ou suivi opérationnel concret] · [responsable] · [date de revue]. Reliez cette action aux informations ci-dessus.
Avant d’utiliser ces notes pour préparer une campagne ou modifier une page de commande, demandez-vous si chaque phrase décrit une observation, une explication du client ou une idée non vérifiée. Si plusieurs clients soulèvent le même problème, vous disposez d’une piste à étudier sur un échantillon défini. Cela ne transforme pas les estimations de ces quatre enquêtes nationales en prévision pour votre boutique.
Comment nous avons calculé et vérifié les résultats
Nous avons utilisé les fichiers nationaux versionnés de Global Findex 2025 de la Banque mondiale pour les quatre pays. Gallup a mené les enquêtes en 2024 auprès de la population civile âgée de 15 ans et plus ne vivant pas en institution. Les échantillons nationaux ont été interrogés en face à face, avec les réserves de couverture décrites dans la méthodologie d’origine.[1][2][3][4][6]
Nous avons fixé les questions, les pays, les calculs et les critères minimaux pour l’analyse avant d’examiner les résultats croisés. Le calcul principal divise le poids total des utilisateurs du téléphone ou de la carte en magasin par le poids des personnes répondant oui ou non, au sein du groupe payant habituellement en espèces à la livraison. Chaque pays fait l’objet d’un calcul séparé.
Les réponses inconnues ne sont pas recodées en « non ». Nous évaluons quelle part du groupe a répondu et calculons des bornes en affectant toutes les réponses inconnues d’abord à « non », puis à « oui ». Ces bornes concernent uniquement les réponses manquantes ; ce ne sont pas des intervalles de confiance. Les petits groupes de réponses et les détails permettant de les reconstituer sont omis des tableaux publics.
Dans quelle mesure les réponses inconnues pourraient-elles changer le résultat ?
Bornes liées aux réponses inconnues sur l’usage du téléphone ou de la carte en magasin parmi les personnes payant habituellement en espèces à la livraison. Ce ne sont pas des intervalles de confiance.
| Pays | Si toutes les réponses inconnues étaient « non » | Si toutes les réponses inconnues étaient « oui » |
|---|---|---|
| Indonésie | 32,1 % | 32,1 % |
| Malaisie | 55,0 % | 55,0 % |
| Philippines | 34,0 % | 35,0 % |
| Thaïlande | 67,6 % | 67,6 % |
L’enchaînement des questions explique aussi pourquoi les figures portent sur des groupes différents :
1. Les réponses initiales sur un compte, une carte de débit ou un service d’argent mobile déterminent quelles questions sont posées.
2. Un achat en ligne livré dans les 12 mois précédents et un paiement habituel en espèces définissent le groupe étudié. La réponse distincte « les deux » est exclue.
3. Les réponses connues oui ou non sur l’usage en magasin constituent le dénominateur du pourcentage principal.
4. Les réponses connues sur la fréquence parmi les utilisateurs en magasin constituent le dénominateur plus restreint de la fréquence.
Les quatre groupes nationaux principaux ont satisfait aux contrôles préétablis sur l’effectif, la couverture des réponses et la concentration des poids d’enquête. La répartition par fréquence les a satisfaits en Indonésie, en Malaisie et en Thaïlande. Ces contrôles encadrent la présentation d’un résultat descriptif ; ils n’en établissent pas la précision statistique.
Les fichiers publiés ne fournissent pas toutes les informations sur le plan de sondage nécessaires pour calculer des intervalles de confiance fondés sur ce plan pour nos estimations conditionnelles. Nous ne présentons donc pas de tests de significativité ni de classement des pays. Les périodes de collecte différaient aussi, et les personnes interrogées devaient se rappeler l’année précédente.[6]
Un second calcul a reproduit de façon indépendante les résultats agrégés correspondant aux calculs prévus. La méthode et le code téléchargeables expliquent les définitions et les calculs ; les données individuelles ne sont pas redistribuées. Ces résultats décrivent une enquête passée, pas les comportements de paiement en temps réel en 2026.
- Télécharger les tableaux en français (CSV)
- Télécharger la méthode et le dossier de reproduction (ZIP)
Aucune inscription requise. Les tableaux présentent des résultats historiques agrégés avec protection des petits groupes. Le dossier de reproduction en anglais contient la méthode et le code, pas les données individuelles de l’enquête.
Sources et notes
- Groupe de recherche sur le développement, unité Finance et développement du secteur privé (Banque mondiale). Indonésie : Global Findex 2025 : connectivité et inclusion financière dans l’économie numérique, entretiens de 2024, référence IDN_2024_FINDEX_v02_M. Téléchargé le 19 octobre 2026. Les pourcentages de cet article proviennent de l’analyse par Influence IQ des réponses publiées, et non de chiffres cités du rapport de la Banque mondiale.
- Groupe de recherche sur le développement, unité Finance et développement du secteur privé (Banque mondiale). Malaisie : Global Findex 2025 : connectivité et inclusion financière dans l’économie numérique, entretiens de 2024, référence MYS_2024_FINDEX_v02_M. Téléchargé le 19 octobre 2026.
- Groupe de recherche sur le développement, unité Finance et développement du secteur privé (Banque mondiale). Philippines : Global Findex 2025 : connectivité et inclusion financière dans l’économie numérique, entretiens de 2024, référence PHL_2024_FINDEX_v02_M. Téléchargé le 19 octobre 2026.
- Groupe de recherche sur le développement, unité Finance et développement du secteur privé (Banque mondiale). Thaïlande : Global Findex 2025 : connectivité et inclusion financière dans l’économie numérique, entretiens de 2024, référence THA_2024_FINDEX_v02_M. Téléchargé le 19 octobre 2026.
- Banque mondiale, questionnaire Global Findex 2025, pages 11–12 ; dictionnaire des variables et correspondance des questions par pays. FIN26B et FIN27 définissent le groupe ayant acheté en ligne et payant habituellement en espèces à la livraison. FIN25E2 mesure l’usage du téléphone ou de la carte en magasin, et FIN25E3 sa fréquence au cours d’un mois habituel. Le filtre initial sur les comptes, cartes de débit ou services d’argent mobile ne revient pas à filtrer sur l’indicateur de compte construit dans le fichier publié.
- Banque mondiale, méthodologie de l’enquête Global Findex 2025. Collecte en 2024 : Indonésie, du 21 août au 30 septembre ; Malaisie, du 2 août au 23 septembre ; Philippines, du 29 août au 6 novembre ; Thaïlande, du 7 septembre au 13 décembre. Pour des raisons de sécurité, la Thaïlande exclut Narathiwat, Pattani, Yala et certains autres districts, soit moins de 4 % de la population. Les marges d’erreur nationales de la méthodologie ne sont pas celles de ces groupes conditionnels.
- Analyse d’Influence IQ, octobre 2026. La méthode a été fixée avant l’examen des résultats croisés ; des calculs indépendants ont reproduit les résultats agrégés correspondant aux calculs prévus. Le dossier contient la méthode, des résultats agrégés protégeant les petits groupes et le code de reproduction, pas de données individuelles. Les organismes ayant collecté et distribué les données et leurs financeurs ne sont pas responsables de cette analyse ni de ses interprétations.
L’article et les libellés des tableaux sont disponibles en dix langues. Le dossier technique de reproduction et le questionnaire source restent en anglais. La période de l’enquête, 2024, et les pays étudiés ne changent pas d’une langue à l’autre.