Markedsplass sammenlignet med egen nettbutikk: en studie av foretak i EU
En betalingsløsning på egen nettside forteller ikke hvor mye av salget som fortsatt går gjennom en markedsplass. Vi undersøkte hvordan foretak i EU kombinerte de 2 kanalene, med Eurostat-data om salget i 2024.
Salg i 2024, rapportert i Eurostats foretaksundersøkelse fra 2025. Studien omfatter utvalgte næringer i EU og foretak med minst 10 sysselsatte. Analysen ble fullført 17. oktober 2026.
Sammendrag
En markedsplass og foretakets egen nettbutikk brukes ofte side om side. I vår analyse av Eurostats data om salget i 2024 fikk rundt 84 % av små foretak i EU som solgte via markedsplasser, minst 20 % av nettsalget gjennom disse markedsplassene. Tilsvarende andel var rundt 66 % blant store markedsplasselgere. Små betyr 10–49 sysselsatte, mens store betyr 250 eller flere. Tallene viser hvor mange foretak som når en terskel for salgsandel, ikke hvilken andel av alt salg markedsplassene står for. [1][2]
Blant foretak som solgte både via markedsplasser og egne nettsider eller apper, nådde fortsatt rundt 75 % av de små foretakene terskelen, mot rundt 58 % av de store. En egen nettbutikk kan altså eksistere sammen med et betydelig salg via markedsplasser. For et team som planlegger innhold til sosiale medier, er neste nyttige steg å forstå hver bestillingskanal før det bestemmer hvor en kampanje skal sende kundene. Studien måler salgskanaler, ikke overskudd eller virkningen av å velge én kanal fremfor en annen. [1][2]
Se for deg en bedrift som har investert i egen nettbutikk. Produktsidene er ferdige, betalingen fungerer, og profilene i sosiale medier lenker til nettsiden. Da er det lett å anta at markedsplassen bedriften også bruker, har blitt en liten sidekanal. At nettbutikken finnes, forteller oss ikke det. Vi må vite hvor bestillingene faktisk legges inn.
Dette skillet er viktig når et lite team skal velge hvor neste kampanje skal lede kundene. Et innlegg kan presentere et produkt, forklare en tjeneste eller svare på et kundespørsmål. Lenken ber deretter personen fortsette på et bestemt sted. For å velge dette stedet må teamet undersøke bedriften nærmere enn bare å se hvilke salgskanaler den har.
Vi brukte Eurostats foretaksdata til å stille 2 spørsmål: Hvor vanlig er salg via markedsplasser, og hvor ofte står det for minst 20 % av nettsalget blant foretakene som bruker denne kanalen? Svarene forteller ulike historier. Deretter undersøkte vi om det andre mønsteret fortsatt gjaldt når foretak uten salg via egen nettbutikk ble tatt ut av sammenligningen.
Ett foretak kan få nettbestillinger gjennom begge kanaler
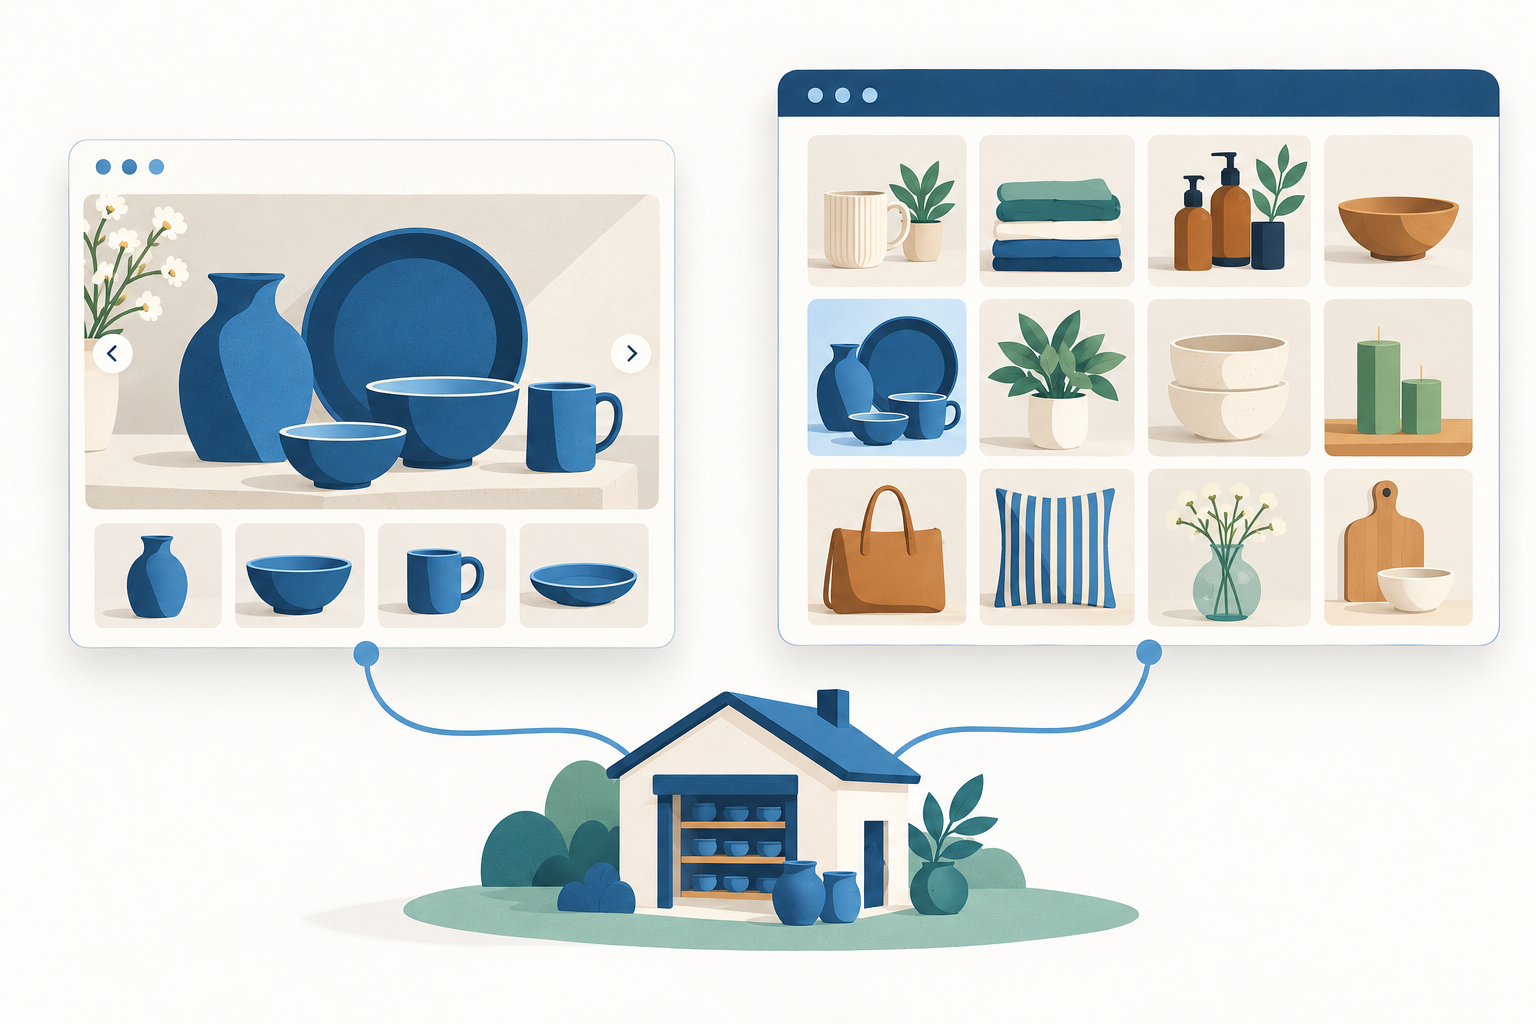
- Egen nettside eller app
- Ekstern markedsplass
- Keramikkverksted
En markedsplass er også netthandel
«Markedsplass eller netthandel» er en vanlig måte å formulere valget på, men en markedsplass er selv en form for netthandel. Den nyttige sammenligningen går mellom bestillinger via foretakets egen nettside eller app og bestillinger via en ekstern markedsplass. Foretaket kan bruke én av kanalene eller begge. [2]
Studien følger disse bestillingskanalene. Egen nettbutikk betyr at foretaket mottar nettbestillinger via egen nettside eller app. Markedsplassalg betyr at bestillingene kommer via markedsplassens nettside eller app. Skillet handler om hvor bestillingen legges inn, ikke om foretaket har programmert betalingsløsningen selv. Det gjelder også tjenester og bedriftskunder, ikke bare varer til privatkunder.
Et foretak klassifisert med nettsalg bare via markedsplasser kan fortsatt ha en nettside med informasjon. Det kan også ta imot bestillinger utenom nettet eller via andre elektroniske systemer. «Bare via markedsplasser» betyr her at foretaket ikke har nettsalg via egen nettside eller app. Det betyr ikke at alt foretaket selger, går gjennom en markedsplass. [1][2]
Tydelige definisjoner hindrer en praktisk feil: Å bygge en nettside, åpne en nettbutikk og endre fordelingen av bestillinger er ulike utviklingstrekk. Teamet bør undersøke hva det faktisk trenger, før en ny nettside behandles som løsningen.
Egen nettbutikk kan brukes sammen med et betydelig salg via markedsplasser
En mulig forklaring er at små markedsplasselgere oftere er uten salg fra egen nettbutikk. I EU-tallene brukte 33,7 % av de små markedsplasselgerne markedsplasser som eneste kanal for nettsalg, mot 18,2 % av de store. Disse foretakene får nødvendigvis alt nettsalget fra markedsplasser, så alle når terskelen på 20 %. [1][6]
Vi gjentok derfor beregningen bare for foretak som solgte gjennom begge kanalene. Etter at selgere med nettsalg bare på markedsplasser var fjernet fra gruppen som nådde terskelen, fikk anslagsvis 75,5 % av de små foretakene med begge kanaler fortsatt minst 20 % av nettsalget via markedsplasser. Tilsvarende anslag var 69,5 % for mellomstore og 58,2 % for store foretak.
For små foretak er beregningen (7,50 − 3,02) delt på 5,93, multiplisert med 100. De første 2 tallene er prosentandelene av alle små foretak som henholdsvis når terskelen og selger bare via markedsplasser. Det siste tallet er prosentandelen som selger både via egen nettside eller app og en markedsplass. Alle inngangsverdiene gjelder den samme foretakspopulasjonen. [1]
Denne kontrollen avgrenser tolkningen. Forskjellen mellom små og store foretak forklares ikke bare av andelen som bruker markedsplasser som eneste nettsalgskanal. Den finnes også blant foretak med salg via egen nettbutikk. Dette viser ikke hva som forårsaket forskjellen: Kundeetterspørsel, næring, produktsammensetning og andre forhold kan variere mellom gruppene.
En egen nettbutikk bør derfor ikke tas som bevis for at markedsplasser har blitt uviktige. Et betydelig bidrag fra markedsplasser er heller ikke bevis for at egen nettbutikk har mislyktes. De 2 kanalene kan dekke ulike kjøp. Dataene gir grunn til å undersøke den muligheten, ikke til å avgjøre hvilken kanal som bør få neste euro i budsjettet.
Mønsteret består blant foretak som bruker begge kanaler
Prosentandel av foretak som solgte både via egen nettside eller app og markedsplasser, som fikk minst 20 % av nettsalget via markedsplasser i 2024.
| Foretaksstørrelse | Andel selgere med begge kanaler som når terskelen på 20 % |
|---|---|
| Små: 10–49 sysselsatte | 75,5 % |
| Mellomstore: 50–249 sysselsatte | 69,5 % |
| Store: 250 eller flere sysselsatte | 58,2 % |
Små markedsplasselgere når oftere terskelen på 20 % i EU
Andelen som nådde terskelen på 20 %, var høyere blant små enn blant store foretak i 23 av de 26 EU-landene der begge estimatene var tilgjengelige. Malta, Nederland og Slovakia var unntakene. Tysklands terskelestimat for store foretak er utilgjengelig og merket med lav pålitelighet; verdien mangler og er ikke 0. [1]
Når sammenligningen avgrenses til foretak med begge salgskanaler, ligger også de små foran i 23 av 26 land. Men unntakene blir da Bulgaria, Malta og Nederland. Dette er en grunn til å vise begge sammenligningene. Det ville vært misvisende å anta at én beskrivelse passer for alle markeder.
Utbredelse og salgsandel kan også gi ulike bilder mellom land. I Litauen solgte 34,74 % av små foretak via markedsplasser, mot 9,22 % i Irland. Men blant markedsplasselgerne nådde anslagsvis 82,4 % terskelen i Litauen og 91,4 % i Irland. En mer utbredt kanal betyr ikke nødvendigvis at en større andel av markedsplasselgerne når terskelen på 20 % av nettsalget.
Dette er beskrivende sammenligninger, ikke en rangering av markedsføringskvalitet. Landene har ulik næringssammensetning, som analysen ikke justerer for. Nederland har kildemerker for brudd i tidsserien på relevante mål for små foretak. Vi beholder merkene og bruker tallene til en sammenligning for ett år. Landtabellen bevarer utilgjengelige verdier og kildekommentarene.
Sammenligning mellom land
Andel markedsplasselgere som fikk minst 20 % av nettsalget via markedsplasser i 2024. Forskjellen er små minus store foretak, målt i prosentpoeng. Små betyr 10–49 sysselsatte; store betyr 250 eller flere.
Vis alle 27 land og kildemerker
| Land | Små foretak | Store foretak | Små minus store |
|---|---|---|---|
| Østerrike | 81,1 % | 63,0 % | 18,1 prosentpoeng |
| Belgia | 68,3 % | 55,2 % | 13,1 prosentpoeng |
| Bulgaria | 84,0 % | 82,7 % | 1,3 prosentpoeng |
| Kypros | 91,4 % | 79,1 % | 12,4 prosentpoeng |
| Tsjekkia | 77,8 % | 63,2 % | 14,7 prosentpoeng |
| Tyskland | 86,7 % | Ikke tilgjengeligLav pålitelighet | Ikke tilgjengeligLav pålitelighet |
| Danmark | 74,6 % | 57,4 % | 17,2 prosentpoeng |
| Estland | 78,1 % | 70,1 % | 8,0 prosentpoeng |
| Hellas | 88,0 % | 78,0 % | 10,0 prosentpoeng |
| Spania | 87,2 % | 76,6 % | 10,6 prosentpoeng |
| Finland | 72,0 % | 47,7 % | 24,3 prosentpoeng |
| Frankrike | 81,3 % | 50,9 % | 30,4 prosentpoeng |
| Kroatia | 85,2 % | 78,6 % | 6,6 prosentpoeng |
| Ungarn | 81,5 % | 42,4 % | 39,1 prosentpoeng |
| Irland | 91,4 % | 76,0 % | 15,5 prosentpoeng |
| Italia | 86,6 % | 69,6 % | 17,0 prosentpoeng |
| Litauen | 82,4 % | 66,7 % | 15,7 prosentpoeng |
| Luxembourg | 89,1 % | 67,6 % | 21,6 prosentpoeng |
| Latvia | 85,5 % | 67,8 % | 17,8 prosentpoeng |
| Malta | 83,2 % | 88,9 % | −5,7 prosentpoeng |
| Nederland | 65,5 %Brudd i tidsserien | 67,1 % | −1,5 prosentpoengBrudd i tidsserien |
| Polen | 86,4 % | 60,6 % | 25,9 prosentpoeng |
| Portugal | 76,5 % | 66,4 % | 10,1 prosentpoeng |
| Romania | 84,9 % | 82,0 % | 2,9 prosentpoeng |
| Sverige | 75,3 % | 53,6 % | 21,8 prosentpoeng |
| Slovenia | 87,1 % | 59,6 % | 27,5 prosentpoeng |
| Slovakia | 57,1 % | 61,7 % | −4,6 prosentpoeng |
Et keramikkverksted kan bruke begge kanaler uten å fordele salget likt
Tenk deg et oppdiktet keramikkverksted med 12 sysselsatte. I løpet av 1 år får det bestillinger for 420 000 € gjennom egen nettbutikk og 180 000 € gjennom markedsplasser. Nettsalget er til sammen 600 000 €. I tillegg selger det for 400 000 € utenom nettet. Beløpene er funnet på for å forklare beregningen. De kommer ikke fra en kunde og er ikke forventede resultater.
Markedsplassene står for 30 % av nettsalget: 180 000 € delt på 600 000 €. Bedriften når studiens terskel på 20 %, selv om egen nettbutikk står for de andre 70 %. Av det samlede salget på 1 000 000 € er markedsplassandelen 18 %. Begge beskrivelsene er riktige fordi de bruker forskjellige nevnere.
Anta at teamet lager innlegg om en ny serie. At bedriften har egen nettbutikk, avgjør ikke hvor innleggene bør lede kundene. Teamet kan gå gjennom produktinformasjon, bestillingssteg og kundespørsmål på hvert sted. Et innlegg som lover hjelp til å velge størrelse, bør lede til et sted som gir slik hjelp. Et innlegg om et bestemt tilbud bør lede dit tilbudet faktisk kan bestilles.
Andelen på 30 % alene sier ikke om markedsplassen er verdt å bruke. Teamet trenger også kostnader, marginer, returer og tidsbruk for hver kanal. Studien har ikke disse opplysningene. Regneeksemplet er nyttig fordi det skiller mellom 3 spørsmål som ellers lett blandes: hvor bedriften selger, hvor mye hver kanal bidrar med, og om økonomien går opp.
Velg lenkemål ut fra kundens neste oppgave
Knytt innlegget til riktig neste steg
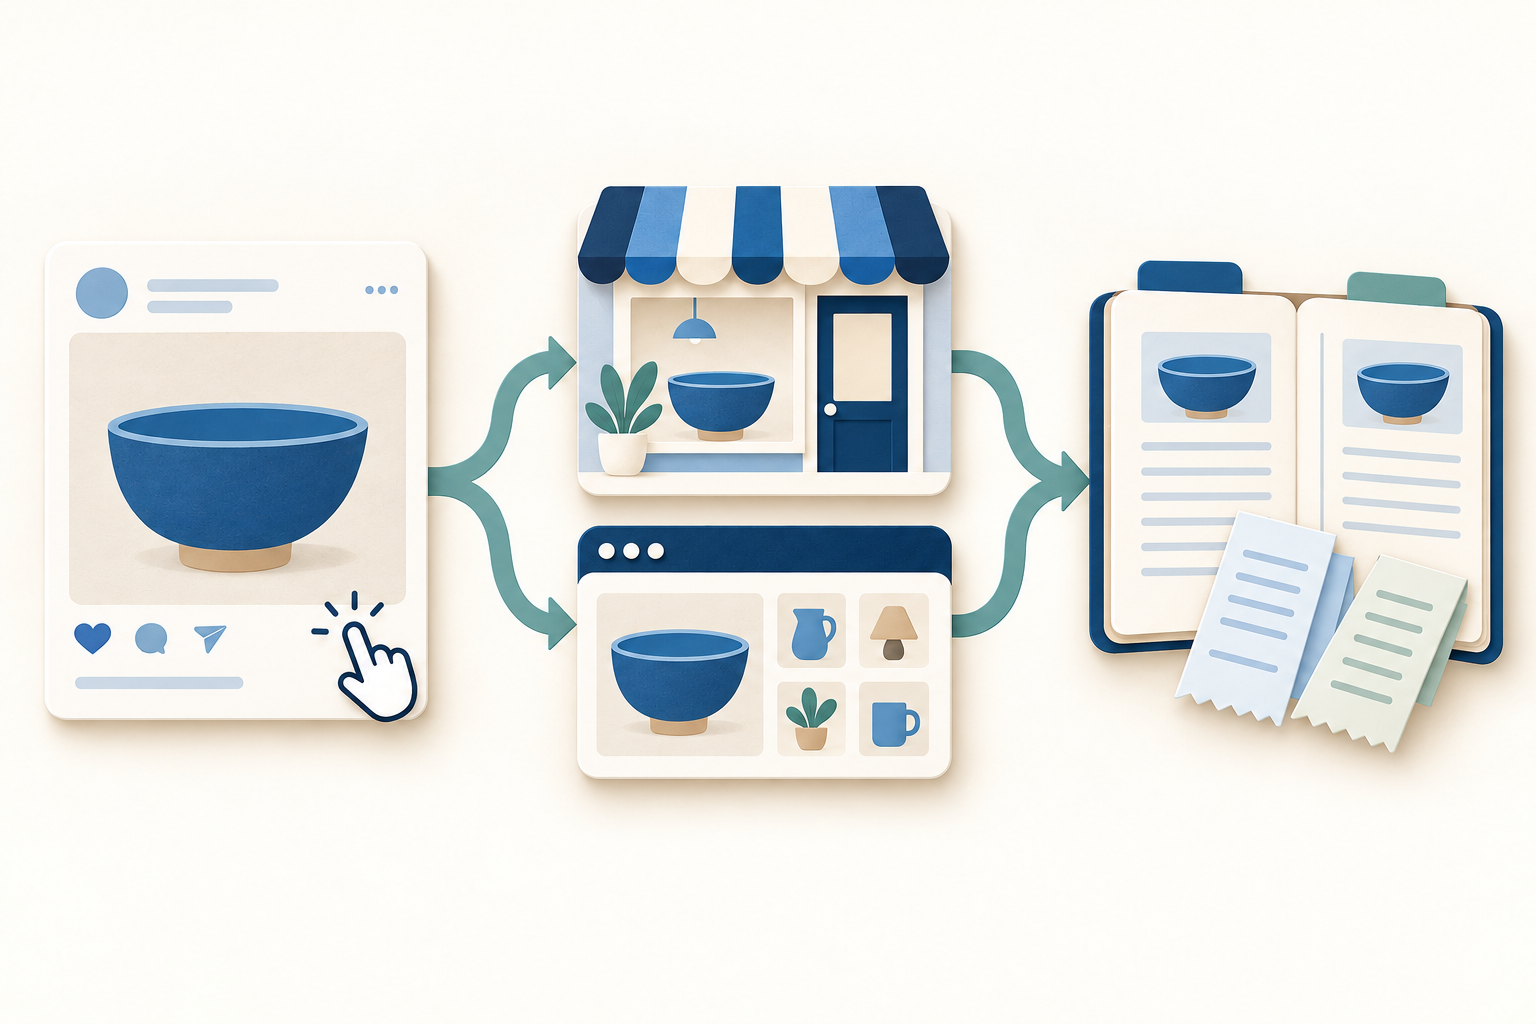
Begynn med kundens spørsmål
Finn ut hva innlegget lover å forklare eller tilby. Undersøk hvilket lenkemål som kan innfri løftet.
Vurder bestillingskanalen
Sammenlign korrekt informasjon, tilgjengelighet, bestillingssteg og bedriftens kostnader ved hvert lenkemål.
Se på den faktiske salgsmiksen
Hold hver kanals andel av nettsalget atskilt fra andelen av bedriftens samlede salg. Vurder resultatene med målinger som allerede finnes.
Begynn med kundens spørsmål her og nå. Den som sammenligner spesifikasjoner, kan trenge en detaljert produktside. Den som reagerer på et tidsbegrenset tilbud, trenger nøyaktig pris, tilgjengelighet og bestillingsvilkår. Den som vil avtale en tjeneste, kan trenge informasjon om bestilling av time. Gå gjennom sidene du faktisk kan holde oppdatert, før du velger hvilket lenkemål som best svarer på spørsmålet.
Vurder begge lenkemål etter de samme praktiske spørsmålene: Finner kunden produktet eller tjenesten innlegget lover? Er pris, tilgjengelighet og informasjon om levering eller timebestilling oppdatert? Kan kunden fullføre neste steg på mobilen? En markedsplass kan passe best for én kampanje og egen nettbutikk for en annen. Valget bør følge det kunden trenger å gjøre.
For det oppdiktede keramikkverkstedet kan et innlegg om vedlikehold av en glasur lede til en side i egen nettbutikk med både vedlikeholdsråd og relevante produkter. Et innlegg om en pakke som bare selges på en markedsplass, bør lede til det tilbudet. I begge tilfeller følger lenkemålet løftet i innlegget. Det er ingen grunn til å sende alle kunder gjennom begge kanaler.
En kort gjennomgang av kanalene før neste kampanje
Bruk først eksisterende bestillingsdata til å sette opp salgsverdi per bestillingskanal for samme periode. Hold bestillinger fra egen nettbutikk og markedsplasser atskilt, og beregn deretter hver som en andel av det samlede nettsalget. Før salg utenom nettet på en egen linje, så en andel av nettsalget ikke forveksles med en andel av alt bedriften selger.
Bruk samme grunnlag for salgsverdien. En utbetaling fra en markedsplass etter gebyrer kan ikke sammenlignes direkte med bestillingssummen i egen nettbutikk før gebyrer. Hvis de 2 grunnlagene blandes, kan én kanal se mindre ut av regnskapsmessige årsaker. Avstem salgssummene først, og sammenlign deretter relevante gebyrer, returer og andre kostnader hver for seg.
For det oppdiktede verkstedet ville gjennomgangen startet med 420 000 € og 70 % av nettsalget fra egen nettbutikk, og 180 000 € og 30 % fra markedsplasser. Deretter ville faktiske kostnader og gjentatte kundespørsmål for hver kanal blitt ført opp. Undersøk registreringene for eventuelle manglende kostnader før du tilordner dem en verdi. Dette gir et mer nyttig beslutningsgrunnlag enn å behandle studiens terskel på 20 % som et mål alle bedrifter bør nå.
Velg til slutt én konkret handling for neste kampanje: rett opp en manglende leveringsopplysning, forklar produktet bedre eller endre lenkemålet så det passer med tilbudet. Bruk bedriftens eksisterende målinger til å vurdere resultatet. Bestillingskanalen er ikke det samme som stedet kunden oppdaget tilbudet: Noen kan se et innlegg i sosiale medier og bestille et annet sted senere. Endret salg i en kanal alene beviser ikke at kampanjen var årsaken.
Slik beregnet vi sammenligningene
Vi analyserte Eurostats datasett isoc_ec_esels med observasjoner fra undersøkelsen i 2025 om salg i 2024. Populasjonen omfatter foretak med minst 10 sysselsatte, inkludert ansatte og selvstendig næringsdrivende, i industri, bygg og anlegg og de øvrige ikke-finansielle næringene som dekkes. Foretak med færre enn 10 sysselsatte er utelatt. Dette er ikke en egen undersøkelse av nettbutikker eller innholdsskapere. Vi bruker EU-aggregatet fra Eurostat, ikke et gjennomsnitt av landenes prosentandeler. [1][2][3]
Hovedmålet deler prosentandelen av foretak som får minst 20 % av nettsalget via markedsplasser, på prosentandelen som har noe nettsalg via markedsplasser. For foretak med begge kanaler trekker vi selgere som bare bruker markedsplasser, fra telleren for terskelen og deler på selgere som bruker begge. Inngangsverdiene har samme land, år, næringsomfang, foretaksstørrelse og enhet, prosent av foretak. Kildeverdier, formler og kvalitetsmerker følger med nedlastingene. [1]
Det publiserte terskelestimatet for store foretak i Tyskland er utilgjengelig fordi det er merket med lav pålitelighet. Eurostat inkluderer nasjonale estimater med lav pålitelighet i EU-aggregatene. Vi beholder derfor de publiserte EU-tallene, men utelater Tyskland fra tellinger av land som krever dette estimatet. Landtabellen viser en utilgjengelig verdi, ikke 0. Dette er forskjellig fra behandlingen av konfidensielle nasjonale verdier, som Eurostat utelater fra EU-aggregatene. [3][6]
Vi kontrollerte beregningene mot Eurostats alternative prosentandeler for nettselgere og undersøkte om kanalkategoriene lot seg avstemme. Det gjenstår 1 avvik i kilden: For mellomstore foretak i Litauen blir andelen med nettsalg 43,81 % når kategoriene egen nettbutikk og markedsplass kombineres, mens den publiserte totalen for nettsalg er 43,85 %. Et separat uttrekk ga samme avvik. Vi beholder verdiene og presenterer ikke sammensetningen som en eksakt total. Avviket inngår verken i beregningen av terskelandelen blant markedsplasselgere eller i sammenligningen av små og store foretak mellom land. [1]
De publiserte inngangsverdiene er avrundet til 2 desimaler. Vi prøvde hver hovedberegning med verdier innenfor 0,005 prosentpoeng fra hver inngangsverdi. Hovedforskjellene mellom små og store foretak og de rapporterte retningene i landene består denne avrundingskontrollen. Intervallene gjelder visningspresisjon, ikke konfidensintervaller fra undersøkelsen. Uttrekket inneholder verken respondentdataene eller kovariansen fra undersøkelsen som trengs for å anslå usikkerheten i de avledede sammenligningene våre.
Dette er et øyeblikksbilde av rapporterte salgskanaler for 1 år. Det kan ikke fastslå hvorfor foretak velger dem, om én kanal er mer lønnsom, eller hva som ville skjedd hvis et foretak endret fordelingen. Tidligere arbeid fra Eurostat og OECD har allerede sammenlignet netthandelskanaler. Vårt bidrag er beregningen blant markedsplasselgere, den videre sammenligningen blant selgere med begge kanaler og landkontrollene for det nyeste salgsåret i dette uttrekket. [2][4]
CSV-filen inneholder kildeprosenter, beregnede andeler og kildens kvalitetsmerker. Tallfeltene bruker desimalpunktum for videre bruk i analyser.
Kilder og merknader
- Eurostat, Netthandel i foretak etter foretakets størrelsesklasse (isoc_ec_esels), hentet 17. oktober 2026. Undersøkelsesår 2025; referanseår for salg 2024. Beregningene bruker PC_ENT, C10-S951_X_K, EU-aggregatet og de enkelte EU-landene. Indikatorer: E_AWSELL, E_AWS_COWN, E_AWS_CMP, E_AWS_CMP_GE20, E_AWS_CBOTH og E_AWS_CMPQ. Beregninger og merknader om kildekvalitet finnes i analysepakken.
- Eurostat, Statistikk om netthandel, data hentet ut i februar 2026. Forklarer at salget gjelder året før, kanalene egen nettside/app og markedsplass, og forskjellen mellom nettsalg og andre elektroniske bestillinger. Et foretak kan selge gjennom begge kanalene for nettsalg.
- Eurostat, Metadata om IKT-bruk i foretak, avsnitt 3.3–3.6 og 18.5. Næringsaggregatet omfatter NACE Rev. 2, hovedområdene C–J og L–N samt gruppe 95.1. Størrelse måles som ansatte og selvstendig næringsdrivende. EU-aggregatene beholder nasjonale estimater merket med lav pålitelighet; konfidensielle nasjonale data utelates. Det utilgjengelige terskelestimatet for store tyske foretak er merket med lav pålitelighet. Det utelates derfor fra våre tellinger av land med begge estimater, uten at det oppgitte EU-estimatet fjernes.
- OECD, Den digitale omstillingen av små og mellomstore bedrifter (2021), kapitlet om nettplattformer, figur 3.4. Tidligere forskning sammenligner bruk av markedsplasser og terskelen på 20 % av salget blant nettselgere. Denne artikkelen bruker markedsplasselgere som nevner og gjør en ytterligere sammenligning blant foretak som selger gjennom begge kanalene. Den gjør ikke krav på å være den første forskningen på netthandelskanaler.
- Eurostats vilkår tillater viderebruk av statistiske data med kildeangivelse. Beregninger, tolkning og oversettelser er utført av Influence IQ. Eurostat er ikke ansvarlig for disse tilpasningene.
- Eurostat, Håndbok for sammenstilling av europeisk foretaksstatistikk om IKT-bruk og netthandel, 2025-utgaven. Modul B, spørsmål B3, trykt side 38, tilordner 100 % av nettsalget til den eneste kanalen for foretak som bruker bare 1 kanal. Dette underbygger beregningen for foretak med begge kanaler. Avsnitt 5.2, trykt side 253, oppgir at nasjonale estimater med lav pålitelighet inngår i EU-aggregatene, mens konfidensielle nasjonale data utelates.
Beregninger, tolkning og oversettelser er utført av Influence IQ. Eurostat er ikke ansvarlig for disse tilpasningene.