Instagram 之外:第二個社群管道能增加哪些不同受眾
平台很受歡迎,仍可能讓您接觸到許多相同的人。我們以 Pew Research Center 的 2025 年調查,檢視這項差別。
美國成年人 · 調查期間為 2025 年 2 月 5 日至 6 月 18 日 · 分析驗證於 2026 年 10 月 17 日完成
摘要
在我們分析 Pew Research Center 2025 年美國調查的 10 個替代平台中,YouTube 與 Facebook 擁有最多未使用 Instagram 的受眾。4,640 名受訪者回答了全部 11 個平台題目,其中使用 YouTube、卻不使用 Instagram 的加權比例為 38.7%,Facebook 則為 29.8%。這些比例,是在同一群體 Instagram 使用占比 52.3% 之外,可增加的百分點。查核缺失回答的影響後,YouTube 與 Facebook 仍是領先的 2 個平台。[1][2]
實務上,應給第二個管道明確任務。若目標是尋找未使用 Instagram 的人,YouTube 與 Facebook 值得考慮;若要深化與既有 Instagram 使用者的關係,重疊可能有用。調查衡量的是自報曾經使用,包含偶爾使用,不預測誰會看到貼文、成為客戶,或回應特定品牌。
想像一個小團隊,最多能再持續經營 1 個社群管道。Instagram 已是日常工作,團隊能做出有用貼文,卻無法替每個平台另做活動。下一步聽起來很簡單:該去哪裡?
最大平台排行榜,還不足以回答。團隊須了解,第二平台有多少受眾已使用 Instagram,以及未使用 Instagram 的人是否適合業務。這不同於問哪個 App 正在成長,或哪種形式正流行。
本研究處理第一部分。我們比較同一批受訪者的回答,同時使用兩平台的人,在合併受眾中只計一次。結果有助於縮小候選範圍,企業再針對想服務的客戶測試內容。
2 個平台,3 群受眾
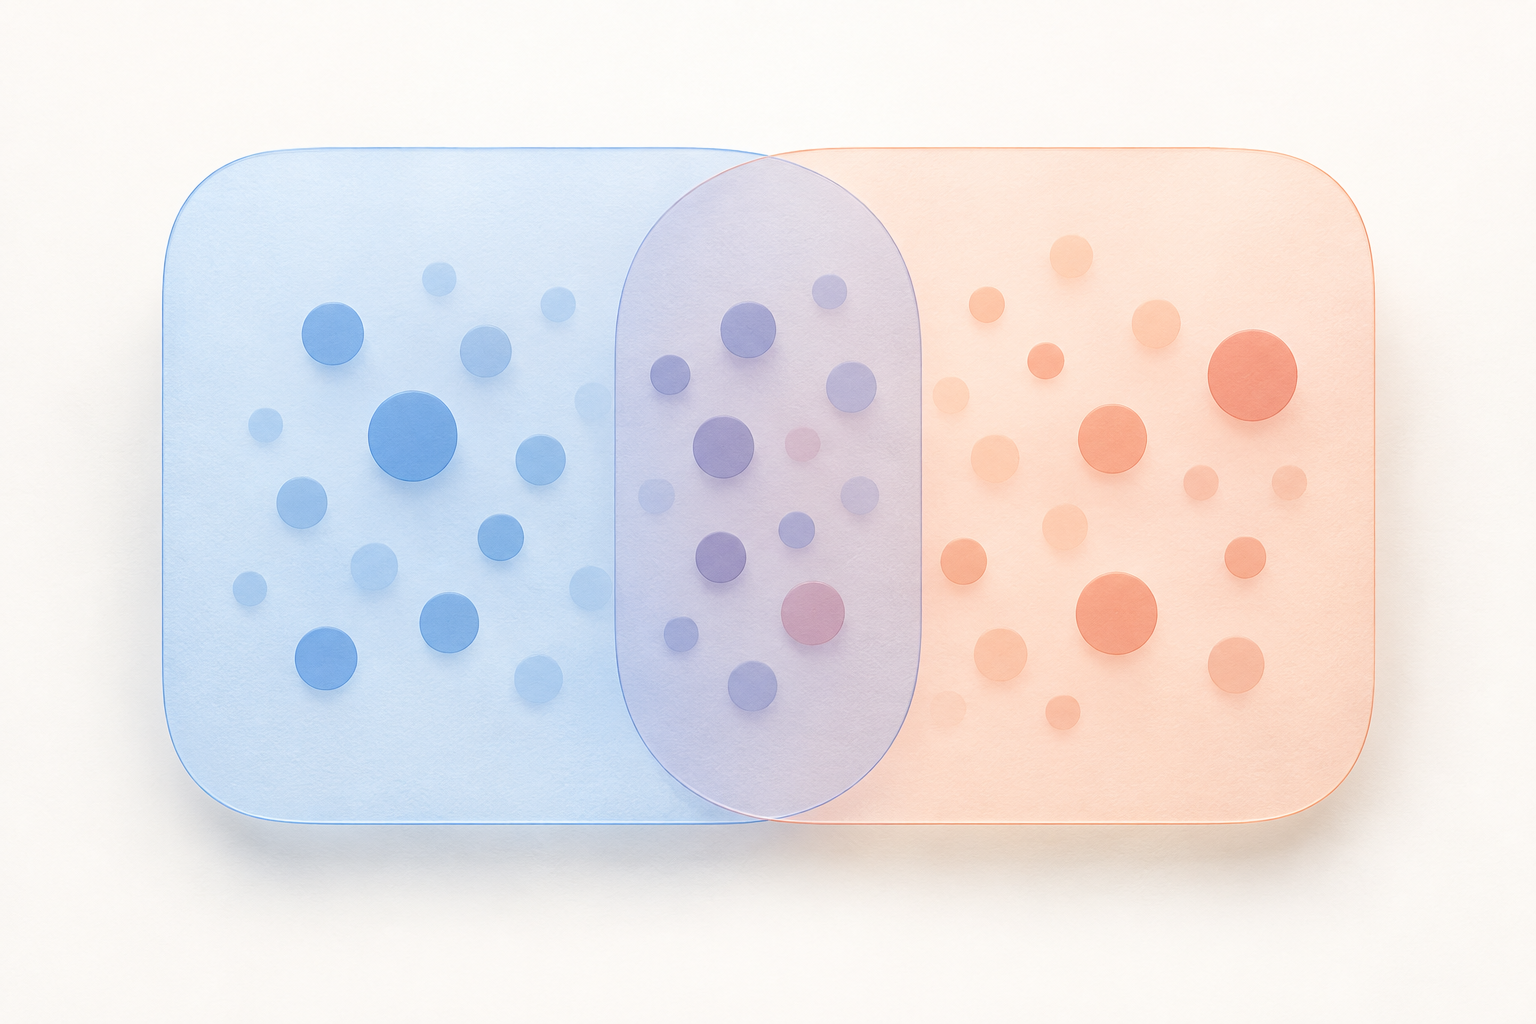
只使用 Instagram
兩個平台都使用
只使用第二平台
實用的數字,是未使用 Instagram 的受眾
以 TikTok 為例。完整回答 11 個平台題目的人中,38.8% 表示使用該平台;但這些 TikTok 使用者有 74.2% 也表示使用 Instagram。因此,TikTok 中未使用 Instagram 的受眾,占比較群體的 10.0%。總受眾與額外受眾,回答的是不同規劃問題。
YouTube 呈現了不同的情況。總使用占比為87.8%,其中55.9%的使用者也使用 Instagram。其餘 YouTube 使用者占整個比較群體的38.7%。以兩群體尚未四捨五入的數值計算,將這群人的占比加上 Instagram 的使用占比(四捨五入後為52.3%),合併占比為90.9%,每人只計算1 次。這些是加權調查占比,不代表只要有 Instagram 帳號與 YouTube 頻道,就能觸及每10 人中的9 人。[2]
不必把重疊視為白費力氣。同一個人,可能想在某平台快速入門,在另一平台看詳細解說。這是可能的內容策略,不是調查衡量的結果。要分清第二管道是為了擴大潛在受眾,還是用不同方式服務既有受眾。
YouTube 與 Facebook 的額外受眾較突出
主要比較中,YouTube 在 Instagram 之外增加 38.7 個百分點,Facebook 增加 29.8。WhatsApp 與 TikTok 少得多,分別為 11.3 與 10.0 個百分點。下方列出 YouTube、Facebook 額外受眾的近似 95% 抽樣區間,並呈現其他估計值。這些區間描述所述方法下的抽樣不確定性,不涵蓋所有調查誤差來源。[3]
另以未答題受訪者進行敏感度查核,領先 2 個平台的差距仍在。讓每個未解決的平台答案可取是或否,以全樣本為分母,YouTube 額外受眾界限為 36.3–41.4 個百分點,Facebook 為 27.9–32.9 個百分點。這是缺失回答界限,不是信賴區間。兩者分開,支持同樣的大致順序,並未假裝空白等於「否」。[4]
這不代表每家企業都應自動選 YouTube。團隊仍須有實用形式、適合受眾,以及能持續經營的量能。也不該把 WhatsApp 在平台調查中的位置,當成同等的公開動態消息機會。自報 App 使用,不能證明陌生人找得到企業內容,或企業已獲准聯絡他們。
用表格比較受眾廣度,再另外評估發布工作。額外受眾較少,若符合特定客群或有價值的對話,仍可能相關。資料集沒有可用來替這些選擇排名的商業結果。
Instagram 之外的額外自報受眾
同一批 4,640 名完整回答者的加權百分比。每個長條呈現使用第二平台、但未使用 Instagram 的占比。區間為近似 95% 抽樣區間。
完整答題群體的占比(%)
平台比較與不確定性
| 第二平台 | 未使用 Instagram | 近似 95% 區間 | 至少使用其中一個平台 | 第二平台使用者中,也使用 Instagram 的比例 |
|---|---|---|---|---|
| YouTube | 38.7% | 36.8%–40.6% | 90.9% | 55.9% |
| 29.8% | 28.1%–31.6% | 82.1% | 59.6% | |
| 11.3% | 10.1%–12.7% | 63.6% | 66.4% | |
| TikTok | 10% | 8.8%–11.3% | 62.3% | 74.2% |
| 7.2% | 6.3%–8.3% | 59.5% | 74% | |
| X | 4.3% | 3.6%–5.2% | 56.6% | 80.2% |
| Snapchat | 4% | 3.3%–5% | 56.3% | 84.9% |
| Truth Social | 1.5% | 1.2%–2% | 53.8% | 57.8% |
| Bluesky | 1.2% | 0.8%–1.6% | 53.4% | 72.2% |
| Threads | 0.9% | 0.6%–1.4% | 53.2% | 89.7% |
年齡會改變第二管道可增加受眾的空間
完整回答各平台題目的 18–29 歲受訪者,已有 80.6% 使用 Instagram。既有占比如此高,其他平台剩下可增加的人就較少。YouTube 在此年齡組增加 18.2 個百分點,50–64 歲組則增加 49.7;Facebook 分別增加 9.6 與 39.8 個百分點。
對目標客群年齡較高的團隊,這是有用的視角轉換。若依內容製作者自己的習慣選管道,可能忽略企業想服務的人。調查提醒我們,應了解顧客的平台組合,不能假設團隊日常就是代表。
年齡結果應當作描述比較。18–29 歲群體有 463 名受訪者;65 歲以上組在要求完整回答後,只保留該年齡組 85.2% 的調查權重,缺失回答的影響更重要。我們不把最年輕組中 Facebook、Reddit 與 TikTok 的小差異,轉成排名建議。[3][4]
年齡組是同一次調查中觀察到的不同人,不表示某個人變老後會換平台,也不能辨認品牌客戶。若企業服務特定職業、地點或興趣,應把這些廣泛群組當成背景。
相同的比較,按年齡分類
各年齡組內加權的完整答題群體。這些是描述性估計;表格列出群體人數與保留的調查權重。
| 年齡 | 受訪者 | 保留的調查權重 | Instagram 使用 | YouTube 中未使用 Instagram 者 | Facebook 中未使用 Instagram 者 |
|---|---|---|---|---|---|
| 18–29 歲 | 463 | 95.4% | 80.6% | 18.2%近似 95% 區間: 14.2%–23.1% | 9.6%近似 95% 區間: 6.6%–13.7% |
| 30–49 歲 | 1,346 | 95.8% | 63.3% | 33.2%近似 95% 區間: 29.9%–36.5% | 25%近似 95% 區間: 22%–28.2% |
| 50–64 歲 | 1,185 | 91.1% | 41% | 49.7%近似 95% 區間: 46.1%–53.3% | 39.8%近似 95% 區間: 36.3%–43.5% |
| 65 歲以上 | 1,598 | 85.2% | 22.2% | 53.1%近似 95% 區間: 49.8%–56.3% | 44.7%近似 95% 區間: 41.5%–47.9% |
小團隊能把發現轉成聚焦測試
以虛構的居家園藝業者為例,客戶包含 50 多歲成年人。它已在 Instagram 發短篇示範,每週還有時間多做 1 份內容,想知道另一管道能否把建議介紹給現有 Instagram 受眾以外的人。研究讓它有理由把 YouTube 與 Facebook 列入候選,但不預測哪個帶來銷售。
若團隊能用影片解答一個反覆出現的顧客問題,可測試每週 YouTube 指南。例如,完整示範如何替根系盤結的植物換盆,就讓長影片有獨立任務:Instagram 短片展示最初症狀,完整指南說明工具、選擇與常見錯誤。共用來源素材可減少製作工時,2 份內容仍各答不同問題。
若長影片難以持續製作,團隊可改測 Facebook 貼文,用清楚照片與討論提問說明同一問題。這是依製作量能與顧客對話所作的選擇,不是 Facebook 對此業者會勝過 YouTube 的證據。
開始前,團隊應寫下哪些結果能讓測試值得進行,例如相關詢問、有價值的造訪或完成購買,依既有衡量方式決定。檢視結果時,也看製作與回應花了多少時間,全程維持相同衡量定義。調查協助選假設,企業自己的結果才決定這項工作是否值得排入行程。
示意的 6 週測試,是規劃範例,不是經統計驗證的期間。它應長到足以穩定發布實用內容,也短到能在投入更多資源前檢視。不要為了讓測試看似成功,就改動歸因或同意設定。
給下一個管道明確任務
選定受眾問題
決定要接觸未使用 Instagram 的人,還是換種方式服務既有受眾。
選擇能持續做的工作
讓內容形式解決具體顧客問題,並安排製作與回應所需時間。
檢視自己的結果
使用既有指標與明確檢視日期,決定繼續、調整或停止。
共享受眾,仍可能有理由在兩處追蹤您
選 TikTok 或 Threads 的團隊,目標可能與園藝業者不同:參與對話、發展另一種創意形式,或讓既有追蹤者多一種互動方式。高度重疊不會否定這些目標,但增加平台時,不該自動說成找到全新受眾。
這項區別也能避免常見報告錯誤。把追蹤人數或平台觸及數相加,不能辨認跨管道的不重複人數。本研究能估計重疊,是因為同一批受訪者回答各平台題目,卻無法替企業的真實追蹤者或觀眾去重。
最有用的規劃句子,可能很簡單:「新增這個管道,是為了完成這項工作。」它讓團隊需求更清楚、內容選擇更有依據,當自身證據不支持投入時,也有理由停止或轉向。
我們如何分析調查
我們使用 Pew Research Center 的《2025 National Public Opinion Reference Survey》公開使用檔,於 2026 年 10 月 17 日下載。SSRS 在 2025 年 2 月 5 日至 6 月 18 日,以英語及西班牙語,透過網路、紙本與電話訪問 5,022 名美國成年人。我們套用釋出的最終調查權重。2026 年下載資料未包含社群平台回答欄位,因此分析使用可取得的 2025 年觀察,不宣稱衡量 2026 年行為。[1]
主要比較固定採用 1 組共 4,640 名受訪者,11 個平台都明確回答是或否,保留全樣本 92.1% 權重。我們排除平台答案因問卷結構而缺漏的 176 人,以及至少 1 項未回答的另外 206 人,沒有把缺答補為否。完整答題群體使替代平台可比較,但不保證被排除者的平台習慣相同。另有 48 名完整回答者未記錄年齡,仍納入整體結果,只不進入年齡分類。
對每個替代平台,我們計算 4 個加權量:未使用 Instagram 的該平台受眾、使用任一平台的比例、該平台使用者中也使用 Instagram 的比例,以及 Instagram 非使用者中使用該平台的比例。第一項是主要比較。所有計算都用同一人的回答,不假設平台使用互相獨立;下載結果保留各自不同分母。
抽樣區間使用分層 Taylor 近似,搭配釋出的最終權重與抽樣層。年齡及完整答題群體,視為全樣本內的分析子母體;比較不同平台時,保留受訪者層級的共變異。計算把權重視為固定,不重建校準、無回覆或自報帶來的全部不確定性,也不把 Pew 全樣本誤差範圍套到每個子群。[3]
我們以各平台配對的完整答案,以及保留已知資訊、允許所有未知答案變動的界限,查核主要結果。也獨立重現計算,核對 121 個已四捨五入的公布對照值,涵蓋平台使用、網路使用者分類與年齡組。原始問題已指定 Instagram 為基準;從無法取得的 2026 年題組,改用 2025 年與其實測平台清單的過程,記錄於分析說明。這是探索性次級分析,不是預先註冊實驗。[4]
下載衍生表格可檢視數字,或使用 Pew 原始資料的副本,搭配分析套件重現。我們不重新散布受訪者紀錄。結果為便於閱讀而四捨五入,計算使用未捨入的權重與數值;不符合所述顯示規則的小型或不精確子群估計,不在公開表格呈現。
研究註解
- Pew Research Center,《2025 National Public Opinion Reference Survey》。訪查期間為 2025 年 2 月 5 日至 6 月 18 日;全樣本 n=5,022。來源頁提供資料集與相關材料。
- 主要分母是全部 11 個實測平台都回答是/否的加權群體,n=4,640。額外占比,是使用替代平台而未使用 Instagram 的加權人數,除以該群體權重。合併占比為 Instagram 占比加上額外占比;重疊則以替代平台使用者為分母,計算共同使用者比例。
- Pew 方法說明以地址為基礎的設計與加權。本分析用釋出的抽樣層及最終權重,計算以分析子母體為基礎的近似區間。抽樣區間未涵蓋所有可能偏誤。顯示規則要求分母 n 與有效 n 至少為 100,各結果類別至少 20 名受訪者;主要呈現估計還要求區間寬度不超過 20 個百分點。
- 缺失回答界限保留已知的是/否答案,讓未解決答案變動,包含結構性空白。分母使用全樣本或完整年齡組,與抽樣區間分開。下載套件包含兩平台配對完整答題結果與分析決策。年齡組比較屬描述性。
- Pew Research Center 不對本文所呈現資料的分析或解讀負責。本文表達的意見,包括對政策的任何含意,均屬作者,而非 Pew Research Center。