Marknadsplats jämfört med egen nätbutik: en studie av företag i EU
En kassa på den egna webbplatsen visar inte hur mycket av försäljningen som fortfarande går via en marknadsplats. Vi undersökte hur företag i EU kombinerade de 2 vägarna, med Eurostats data om försäljningen 2024.
Försäljning under 2024, redovisad i Eurostats företagsundersökning 2025. Studien omfattar utvalda branscher i EU och företag med minst 10 sysselsatta. Analysen slutfördes den 17 oktober 2026.
Sammanfattning
En marknadsplats och företagets egen nätbutik fungerar ofta sida vid sida. I vår analys av Eurostats data om försäljningen 2024 fick cirka 84 % av de små företag i EU som sålde via marknadsplatser minst 20 % av sin webbförsäljning därifrån. Det kan jämföras med cirka 66 % av de stora företagen som sålde via marknadsplatser. Små betyder 10–49 sysselsatta och stora 250 eller fler. Siffrorna räknar företag som når en viss försäljningsandel, inte hur stor andel av all försäljning som går till marknadsplatser. [1][2]
Bland företag som sålde både via marknadsplatser och egna webbplatser eller appar nådde omkring 75 % av de små företagen fortfarande gränsen, jämfört med cirka 58 % av de stora. En egen butik kan samexistera med ett betydande bidrag från marknadsplatser. För ett team som planerar innehåll för sociala medier är nästa användbara steg att förstå varje beställningsväg innan kampanjens destination väljs. Studien mäter försäljningskanaler, inte vinst eller effekterna av att välja en väg framför en annan. [1][2]
Tänk dig ett företag som har investerat i en egen butik. Produktsidorna är färdiga, kassan fungerar och profilerna i sociala medier länkar till webbplatsen. Det vore lätt att anta att marknadsplatsen som företaget också använder har blivit en liten sidoverksamhet. Att butiken finns säger inte det. Vi behöver veta var beställningarna faktiskt görs.
Skillnaden spelar roll när ett litet team väljer destination för nästa kampanj. Ett inlägg kan presentera en produkt, förklara en tjänst eller besvara en kundfråga. Länken ber sedan personen att fortsätta till en viss plats. För att välja den platsen behöver teamet granska verksamheten närmare än att bara kontrollera vilka försäljningskanaler som finns.
Vi använde Eurostats företagsdata för att ställa 2 frågor: hur vanligt är det att sälja via marknadsplatser, och hur ofta står de för minst 20 % av webbförsäljningen bland företagen som använder dem? Svaren visar olika saker. Sedan kontrollerade vi om det andra mönstret fanns kvar när företag utan försäljning via egen butik togs bort ur jämförelsen.
Ett företag kan ta emot webbeställningar via båda vägarna
- Egen webbplats eller app
- Extern marknadsplats
- Keramikverkstad
En marknadsplats är också e-handel
”Marknadsplats kontra e-handel” är ett vanligt sätt att beskriva beslutet, men en marknadsplats är i sig en form av e-handel. Den användbara jämförelsen är mellan att ta emot beställningar via företagets egen webbplats eller app och via en extern marknadsplats. Ett företag kan använda endera vägen eller båda. [2]
Studien följer dessa beställningsvägar. Egen butik betyder att företaget tar emot webbeställningar via sin egen webbplats eller app. Försäljning via marknadsplats betyder att beställningarna kommer via webbplatsen eller appen för en marknadsplats. Skillnaden gäller var beställningarna görs, inte om företaget självt har programmerat kassasystemet. Den gäller också tjänster och företagskunder, inte bara detaljhandelsprodukter.
Ett företag som klassificeras som säljande enbart via marknadsplatser kan ändå ha en webbplats med information. Det kan också ta emot beställningar utanför nätet eller genom andra elektroniska system. ”Enbart marknadsplatser” betyder här att företaget inte har någon webbförsäljning via egen webbplats eller app. Det betyder inte att all företagets försäljning går via en marknadsplats. [1][2]
Tydliga definitioner förebygger ett praktiskt misstag. Att bygga en webbplats, öppna en nätbutik och ändra fördelningen av beställningar är olika förändringar. Teamet bör kontrollera vilken förändring som faktiskt behövs innan en ny webbplats behandlas som lösningen.
En egen butik kan finnas vid sidan av betydande försäljning via marknadsplatser
En möjlig förklaring är att små företag som säljer via marknadsplatser oftare saknar försäljning via egen butik. I EU-siffrorna använde 33,7 % av de små företagen som sålde via marknadsplatser dessa som sin enda väg för webbförsäljning, jämfört med 18,2 % av de stora. Dessa företag får med nödvändighet all sin webbförsäljning via marknadsplatser, så alla når gränsen på 20 %. [1][6]
Därför upprepade vi beräkningen enbart för företag som sålde via båda vägarna. Efter att företag som bara sålde via marknadsplatser tagits bort från gruppen som når gränsen fick uppskattningsvis 75,5 % av de små företagen med båda vägarna fortfarande minst 20 % av webbförsäljningen via marknadsplatser. Motsvarande uppskattningar var 69,5 % för medelstora företag och 58,2 % för stora.
För små företag är beräkningen (7,50 − 3,02) delat med 5,93, multiplicerat med 100. De första 2 talen är andelarna av alla små företag som når gränsen respektive säljer enbart via marknadsplatser. Det sista talet är andelen som säljer både via egen webbplats eller app och en marknadsplats. Alla ingångsvärden avser samma företagspopulation. [1]
Kontrollen avgränsar tolkningen. Skillnaden mellan små och stora företag förklaras inte enbart av andelen som använder marknadsplatser som enda väg för webbförsäljning. Den finns kvar även bland företag med försäljning via egen butik. Det visar inte vad som orsakade skillnaden: efterfrågan, bransch, produktmix och andra omständigheter kan skilja sig mellan grupperna.
En egen butik bör därför inte ses som belägg för att marknadsplatser blivit marginella. På samma sätt är ett betydande bidrag från marknadsplatser inget belägg för att den egna butiken har misslyckats. De 2 vägarna kan användas för olika köp. Uppgifterna säger att vi bör undersöka den möjligheten, inte vilken väg som bör få nästa euro i budgeten.
Mönstret finns kvar bland företag som använder båda vägarna
Andel av företagen med båda försäljningsvägarna (egen webbplats eller app och marknadsplatser) som fick minst 20 % av webbförsäljningen via marknadsplatser under 2024.
| Företagsstorlek | Andel som når gränsen på 20 % bland företag med båda försäljningsvägarna |
|---|---|
| Små: 10–49 sysselsatta | 75,5 % |
| Medelstora: 50–249 sysselsatta | 69,5 % |
| Stora: 250 eller fler sysselsatta | 58,2 % |
Små företag som säljer via marknadsplatser når oftare gränsen på 20 % i EU
Andelen små företag som nådde gränsen på 20 % var högre än andelen stora i 23 av de 26 EU-länder där båda skattningarna fanns tillgängliga. Malta, Nederländerna och Slovakien var undantagen. Tysklands skattning för stora företag som når gränsen saknas och har flaggats för låg tillförlitlighet. Den är saknad, inte 0. [1]
Om jämförelsen begränsas till företag med båda försäljningsvägarna har små företag också en högre andel i 23 av 26 länder, men undantagen ändras till Bulgarien, Malta och Nederländerna. Skillnaden är ett skäl att visa båda jämförelserna. Det vore missvisande att anta att en beskrivning passar alla marknader.
Ländernas siffror för användning och försäljningsandel kan också skilja sig åt. I Litauen sålde 34,74 % av de små företagen via marknadsplatser, jämfört med 9,22 % i Irland. Men bland deras företag som sålde via marknadsplatser var den uppskattade andelen som nådde gränsen 82,4 % i Litauen och 91,4 % i Irland. Mer utbredd användning betyder inte nödvändigtvis att en större andel av företagen som säljer via marknadsplatser når gränsen på 20 % av webbförsäljningen.
Detta är beskrivande jämförelser, inte en rangordning av marknadsföringens kvalitet. Länderna har olika branschfördelningar, och analysen justerar inte för dem. Nederländerna har källflaggor för tidsseriebrott på relevanta mått för små företag. Vi behåller flaggorna och använder siffrorna som en jämförelse för ett enskilt år. Landtabellen behåller saknade värden och källnoterna.
Jämförelsen mellan länder
Andel av marknadsplatssäljarna som fick minst 20 % av webbförsäljningen därifrån under 2024. Skillnaden är små minus stora företag, i procentenheter. Små betyder 10–49 sysselsatta och stora 250 eller fler.
Visa alla 27 länder och källflaggor
| Land | Små företag | Stora företag | Små minus stora |
|---|---|---|---|
| Österrike | 81,1 % | 63,0 % | 18,1 procentenheter |
| Belgien | 68,3 % | 55,2 % | 13,1 procentenheter |
| Bulgarien | 84,0 % | 82,7 % | 1,3 procentenheter |
| Cypern | 91,4 % | 79,1 % | 12,4 procentenheter |
| Tjeckien | 77,8 % | 63,2 % | 14,7 procentenheter |
| Tyskland | 86,7 % | Ej tillgängligtLåg tillförlitlighet | Ej tillgängligtLåg tillförlitlighet |
| Danmark | 74,6 % | 57,4 % | 17,2 procentenheter |
| Estland | 78,1 % | 70,1 % | 8,0 procentenheter |
| Grekland | 88,0 % | 78,0 % | 10,0 procentenheter |
| Spanien | 87,2 % | 76,6 % | 10,6 procentenheter |
| Finland | 72,0 % | 47,7 % | 24,3 procentenheter |
| Frankrike | 81,3 % | 50,9 % | 30,4 procentenheter |
| Kroatien | 85,2 % | 78,6 % | 6,6 procentenheter |
| Ungern | 81,5 % | 42,4 % | 39,1 procentenheter |
| Irland | 91,4 % | 76,0 % | 15,5 procentenheter |
| Italien | 86,6 % | 69,6 % | 17,0 procentenheter |
| Litauen | 82,4 % | 66,7 % | 15,7 procentenheter |
| Luxemburg | 89,1 % | 67,6 % | 21,6 procentenheter |
| Lettland | 85,5 % | 67,8 % | 17,8 procentenheter |
| Malta | 83,2 % | 88,9 % | −5,7 procentenheter |
| Nederländerna | 65,5 %Brott i tidsserien | 67,1 % | −1,5 procentenheterBrott i tidsserien |
| Polen | 86,4 % | 60,6 % | 25,9 procentenheter |
| Portugal | 76,5 % | 66,4 % | 10,1 procentenheter |
| Rumänien | 84,9 % | 82,0 % | 2,9 procentenheter |
| Sverige | 75,3 % | 53,6 % | 21,8 procentenheter |
| Slovenien | 87,1 % | 59,6 % | 27,5 procentenheter |
| Slovakien | 57,1 % | 61,7 % | −4,6 procentenheter |
En keramikverkstad kan använda båda vägarna utan att dela försäljningen lika
Tänk dig en fiktiv keramikverkstad med 12 sysselsatta. Under 1 år får den beställningar för 420 000 € via egen butik och 180 000 € via marknadsplatser. Webbförsäljningen är totalt 600 000 €. Verkstaden har också försäljning utanför nätet på 400 000 €. Beloppen är påhittade för att förklara beräkningen. De kommer inte från en kund och presenteras inte som förväntade resultat.
Marknadsplatserna står för 30 % av webbförsäljningen: 180 000 € delat med 600 000 €. Företaget når studiens gräns på 20 % trots att den egna butiken står för resterande 70 %. I förhållande till den totala försäljningen på 1 000 000 € är marknadsplatsernas andel 18 %. Båda beskrivningarna är korrekta eftersom de använder olika nämnare.
Anta att teamet förbereder inlägg för ett nytt sortiment. Att verkstaden har en egen butik avgör inte vart inläggen bör leda. Teamet kan granska produktdetaljer, beställningssteg och kundfrågor på varje destination. Ett inlägg som lovar hjälp att välja storlek bör leda till en plats som ger den hjälpen. Ett inlägg som marknadsför ett visst erbjudande bör leda dit erbjudandet faktiskt går att beställa.
Andelen på 30 % kan inte ensam avgöra om marknadsplatsen är lönsam att använda. Teamet behöver också känna till kostnader, marginaler, returer och den arbetstid som hör till varje väg. De uppgifterna finns inte i studien. Exemplet är användbart för att det skiljer mellan 3 frågor som annars kan blandas ihop: var företaget säljer, hur mycket varje väg bidrar och om ekonomin går ihop.
Välj kampanjens destination efter kundens nästa uppgift
Koppla inlägget till rätt nästa steg
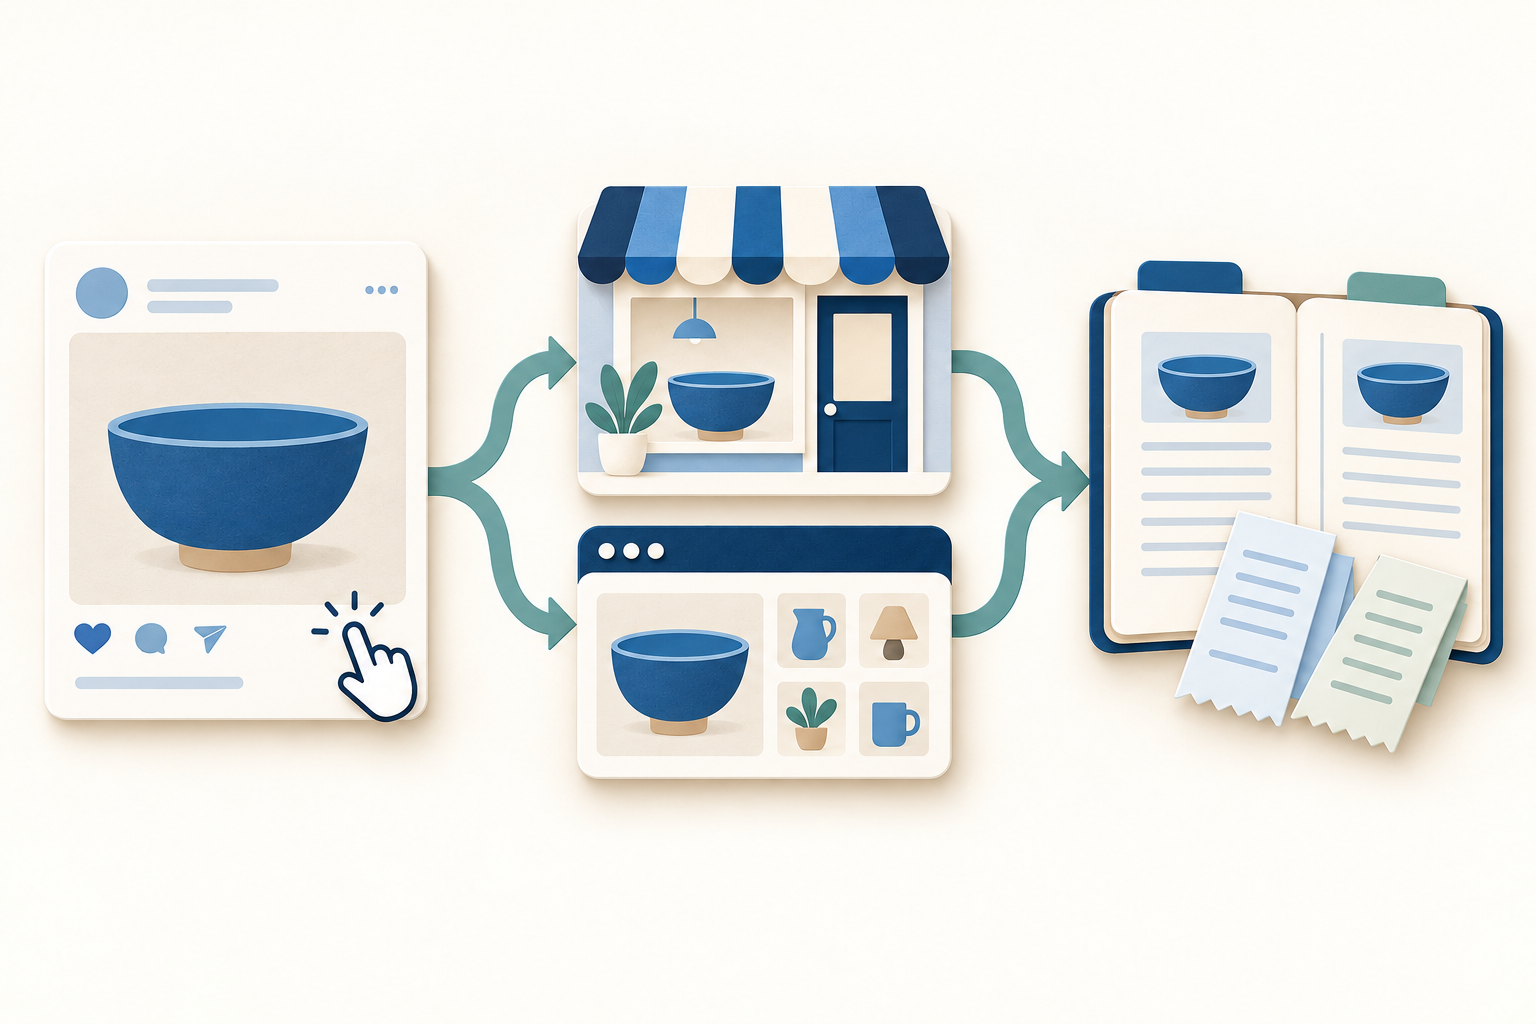
Börja med kundens fråga
Identifiera vad inlägget lovar att förklara eller erbjuda. Kontrollera vilken destination som kan uppfylla löftet.
Granska beställningsvägen
Jämför korrekt information, tillgänglighet, beställningssteg och företagets kostnader på varje destination.
Kontrollera den faktiska fördelningen
Håll varje vägs andel av webbförsäljningen åtskild från dess andel av företagets totala försäljning. Granska resultaten med befintlig mätning.
Börja med kundens omedelbara fråga. Den som jämför specifikationer kan behöva en detaljerad produktsida. Den som reagerar på ett tidsbegränsat erbjudande behöver exakt pris, tillgänglighet och beställningsvillkor. Den som ordnar en tjänst kan behöva bokningsuppgifter. Granska de faktiska sidor du kan hålla aktuella innan du avgör vilken destination som bäst besvarar frågan.
Jämför båda destinationerna med samma praktiska kontroller. Går det att hitta produkten eller tjänsten som utlovas i inlägget? Är pris, tillgänglighet och leverans- eller bokningsuppgifter aktuella? Går det att ta nästa steg i mobilen? En marknadsplats kan passa bättre för en kampanj och en egen butik för en annan. Valet bör följa det kunden behöver göra.
För den fiktiva keramikverkstaden kan ett inlägg om hur en glasyr ska skötas leda till en sida i den egna butiken med både skötselråd och relevanta produkter. Ett inlägg om ett produktpaket som bara erbjuds via en marknadsplats bör leda till det erbjudandet. I båda fallen följer destinationen löftet i inlägget. Det finns inget skäl att skicka varje kund genom båda vägarna.
En kort kanalgenomgång före nästa kampanj
Börja med befintliga beställningsposter och lista webbförsäljningens värde per beställningsväg för samma period. Håll beställningar i egen butik och via marknadsplatser åtskilda och beräkna sedan varje vägs andel av den sammanlagda webbförsäljningen. Lägg försäljning utanför nätet på en separat rad så att en andel av webbförsäljningen inte misstas för en andel av företagets totala försäljning.
Använd samma grund för försäljningsvärdet. En marknadsplatsutbetalning efter avgifter kan inte jämföras direkt med en ordersumma i egen butik före avgifter. Att blanda de 2 grunderna kan få en kanal att se mindre ut av redovisningsskäl. Stäm av försäljningstotalerna först och jämför sedan relevanta avgifter, returer och andra kostnader separat.
Den fiktiva verkstadens genomgång skulle börja med 420 000 € och 70 % av webbförsäljningen för den egna butiken samt 180 000 € och 30 % för marknadsplatserna. Därefter skulle den lägga till sina faktiska kostnader och återkommande kundfrågor för varje väg. Kontrollera posterna för eventuella saknade kostnader innan du ger dem ett värde. Det ger ett mer användbart beslut än att behandla studiens gräns på 20 % som ett mål alla företag ska nå.
Välj till sist en konkret åtgärd för nästa kampanj: komplettera en saknad leveransuppgift, förbättra produktförklaringen eller ändra destinationen så att den passar erbjudandet. Använd företagets befintliga mätning för att granska resultatet. Beställningsvägen är inte samma sak som upptäcktskällan. Någon kan se ett inlägg i sociala medier och beställa någon annanstans senare. En förändring av kanalförsäljningen bevisar inte i sig att kampanjen orsakade den.
Så beräknade vi jämförelserna
Vi analyserade Eurostats dataset isoc_ec_esels och använde observationerna från undersökningen 2025 om försäljningen 2024. Populationen omfattar företag med minst 10 sysselsatta (anställda och egenföretagare) inom tillverkning, byggverksamhet och övriga icke-finansiella branscher som ingår. Företag med färre än 10 sysselsatta är uteslutna, och undersökningen är inte särskilt inriktad på e-handlare eller kreatörer. Vi använder det EU-aggregat Eurostat tillhandahåller, inte ett genomsnitt av ländernas procentsatser. [1][2][3]
Huvudmåttet är andelen företag som får minst 20 % av webbförsäljningen via marknadsplatser delad med andelen som har någon webbförsäljning via marknadsplatser. För företag som använder båda vägarna drar vi bort dem som bara säljer via marknadsplatser från täljaren för gränsen och dividerar med säljarna som använder båda. Ingångsvärdena avser samma land, år, branschomfattning och företagsstorlek och anges alla i procent av företag. Källvärden, formler och kvalitetsflaggor ingår i nedladdningarna. [1]
Tysklands publicerade skattning för stora företag som når gränsen är inte tillgänglig eftersom den har flaggats för låg tillförlitlighet. Eurostat inkluderar nationella skattningar med låg tillförlitlighet i EU-aggregaten. Därför behåller vi de publicerade EU-siffrorna, men i de jämförelser som kräver denna skattning räknas Tyskland inte med i antalet länder. Landtabellen visar ett saknat värde, inte 0. Det skiljer sig från hur Eurostat behandlar sekretessbelagda nationella värden, som utesluts ur EU-aggregaten. [3][6]
Vi kontrollerade beräkningarna mot Eurostats alternativa procentandelar av företag med webbförsäljning och kontrollerade om kanalkategorierna gick ihop. 1 avvikelse i källan kvarstår: för litauiska medelstora företag ger kombinationen av kategorierna egen butik och marknadsplats 43,81 % med webbförsäljning, medan den publicerade totalen för webbförsäljning är 43,85 %. Ett separat datauttag gav samma avvikelse. Vi behåller värdena och presenterar inte sammansättningen som en exakt total. Avvikelsen ingår inte i beräkningen av gränsen bland företag som säljer via marknadsplatser eller i landjämförelsen mellan små och stora företag. [1]
De publicerade ingångsvärdena är avrundade till 2 decimaler. Vi testade varje huvudberäkning med värden inom 0,005 procentenheter från varje ingångsvärde. De centrala skillnaderna mellan små och stora företag och de rapporterade riktningarna i länderna fanns kvar i denna avrundningskontroll. Intervallen gäller visningsprecision, inte undersökningens konfidensintervall. Uttaget innehåller inte de respondentdata eller den kovarians från undersökningen som behövs för att uppskatta osäkerheten i våra härledda jämförelser.
Detta är en ögonblicksbild av rapporterade försäljningsvägar under 1 år. Den kan inte fastställa varför företag väljer dem, om en väg är mer lönsam eller vad som skulle hända om ett företag ändrade sin fördelning. Tidigare arbete från Eurostat och OECD har redan jämfört e-handelskanaler. Vårt bidrag är beräkningen bland företag som säljer via marknadsplatser, den ytterligare jämförelsen bland företag med båda vägarna och landkontrollerna för det senaste försäljningsår som finns i detta uttag. [2][4]
CSV-filen innehåller källans procentsatser, beräknade andelar och källans kvalitetsflaggor. Sifferfälten använder decimalpunkt så att de kan återanvändas i analys.
Källor och noter
- Eurostat, E-commerce sales of enterprises by size class of enterprise (isoc_ec_esels), hämtad den 17 oktober 2026. Undersökningsår 2025; referensår för försäljning 2024. Beräkningarna använder PC_ENT, C10-S951_X_K, EU-aggregatet och enskilda EU-länder. Indikatorer: E_AWSELL, E_AWS_COWN, E_AWS_CMP, E_AWS_CMP_GE20, E_AWS_CBOTH och E_AWS_CMPQ. Beräkningar och noter om källans kvalitet finns i analyspaketet.
- Eurostat, E-commerce statistics, data hämtade i februari 2026. Förklarar referensperioden för föregående års försäljning, vägarna via egen webbplats eller app respektive marknadsplats och skillnaden mellan webbförsäljning och andra elektroniska beställningar. Ett företag kan sälja via båda vägarna för webbförsäljning.
- Eurostat, ICT usage in enterprises metadata, avsnitt 3.3–3.6 och 18.5. Det branschaggregat som omfattas inkluderar NACE Rev. 2, avsnitt C–J och L–N samt grupp 95.1. Antalet sysselsatta omfattar anställda och egenföretagare. EU-aggregat behåller nationella skattningar som flaggats för låg tillförlitlighet; sekretessbelagda nationella uppgifter utesluts. Det saknade tyska skattningsvärdet för stora företag som når gränsen har flaggan för låg tillförlitlighet. Därför utelämnas det ur våra jämförelser mellan ländernas storleksgrupper utan att den tillhandahållna EU-skattningen tas bort.
- OECD, The Digital Transformation of SMEs (2021), kapitlet om digitala plattformar, figur 3.4. Tidigare forskning jämför användning av marknadsplatser och gränsen på 20 % av försäljningen bland företag som säljer online. Den här artikeln använder företag som säljer via marknadsplatser som nämnare och gör en ytterligare jämförelse bland företag som säljer via båda vägarna. Den gör inget anspråk på att vara den första forskningen om e-handelskanaler.
- Eurostats information om återanvändning tillåter att statistiska data återanvänds med källangivelse. Beräkningar, tolkning och översättningar har gjorts av Influence IQ. Eurostat ansvarar inte för dessa bearbetningar.
- Eurostat, European businesses statistics compilers’ manual for ICT usage and e-commerce in enterprises, utgåva 2025. I modul B, fråga B3, på tryckt sida 38 hänförs 100 % av webbförsäljningen till den enda vägen för företag som bara använder 1 väg, vilket stöder beräkningen för båda vägarna. Avsnitt 5.2, tryckt sida 253, anger att nationella skattningar med låg tillförlitlighet ingår i EU-aggregat medan sekretessbelagda nationella uppgifter utesluts.
Beräkningar, tolkning och översättningar har gjorts av Influence IQ. Eurostat ansvarar inte för dessa bearbetningar.