Маркетплейс и собственный интернет-магазин: исследование компаний ЕС
Возможность оформить заказ на вашем сайте не показывает, сколько продаж по-прежнему приходит через маркетплейс. По данным Eurostat о продажах за 2024 год мы изучили, как компании ЕС совмещали эти 2 канала.
Продажи за 2024 год, о которых компании сообщили в обследовании Eurostat за 2025 год. Исследование охватывает выбранные отрасли ЕС и компании с численностью не менее 10 занятых. Анализ завершён 17 октября 2026 года.
Аннотация
Маркетплейс и собственный интернет-магазин компании часто работают параллельно. По нашему анализу данных Eurostat о продажах за 2024 год около 84 % малых компаний ЕС, продававших через маркетплейсы, получали там не менее 20 % веб-продаж. Среди крупных продавцов на маркетплейсах таких было около 66 %. Малыми здесь считаются компании с 10–49 занятыми, крупными — с 250 и более. Эти показатели отражают долю компаний, достигших порога доли продаж, а не долю всех продаж, приходящуюся на маркетплейсы. [1][2]
Среди компаний, продававших и через маркетплейсы, и через собственные сайты или приложения, порога по-прежнему достигали около 75 % малых и примерно 58 % крупных компаний. Свой магазин может сочетаться с существенным вкладом маркетплейса. Команде, планирующей контент для соцсетей, полезно сначала разобраться в каждом канале приёма заказов, а затем выбирать, куда вести клиентов из кампании. Исследование измеряет каналы продаж, а не прибыль или эффект выбора одного канала вместо другого. [1][2]
Представьте компанию, которая вложилась в собственный магазин. Карточки товаров заполнены, оформление заказа работает, а профили в соцсетях ссылаются на сайт. Легко предположить, что используемый ею маркетплейс стал небольшим дополнением. Само наличие магазина этого не доказывает. Нужно знать, где фактически оформляются заказы.
Это различие важно, когда небольшая команда выбирает, куда направлять клиентов из следующей кампании. Публикация может познакомить с продуктом, объяснить услугу или ответить на вопрос покупателя. Ссылка предлагает человеку продолжить в конкретном месте. Чтобы выбрать его, недостаточно проверить, какие каналы продаж есть у компании: нужно внимательнее изучить её работу.
По данным Eurostat о предприятиях мы поставили 2 вопроса: насколько распространены продажи через маркетплейсы и как часто они дают не менее 20 % веб-продаж среди использующих их компаний? Ответы описывают разные стороны. Затем мы проверили, сохраняется ли вторая закономерность, если исключить из сравнения компании без продаж через собственный магазин.
Одна компания может получать веб-заказы по обоим каналам
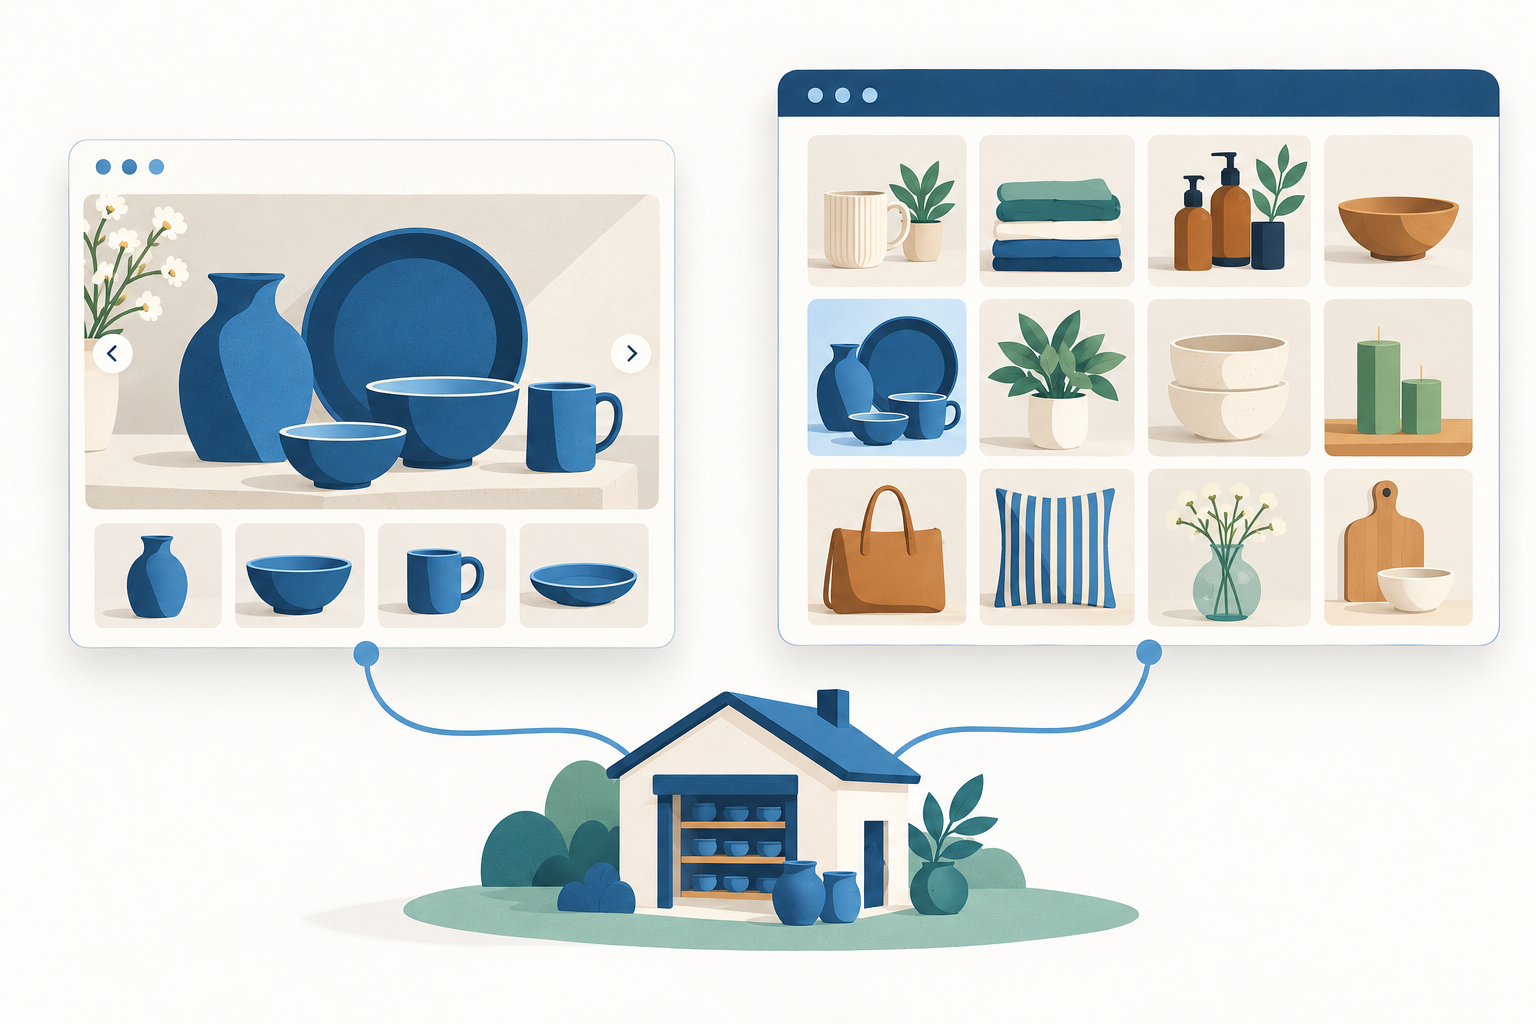
- Свой сайт или приложение
- Внешний маркетплейс
- Керамическая мастерская
Маркетплейс — тоже электронная торговля
Решение часто формулируют как «маркетплейс или электронная торговля», хотя маркетплейс сам является её формой. Полезнее сравнивать приём заказов на собственном сайте или в приложении компании с приёмом заказов через внешний маркетплейс. Компания может использовать любой из этих каналов или оба. [2]
В исследовании мы различаем эти каналы приёма заказов. Собственный магазин означает веб-заказы через сайт или приложение самой компании. Продажи на маркетплейсе — веб-заказы через сайт или приложение маркетплейса. Различие в месте оформления заказа, а не в том, сама ли компания написала программу для него. Определения относятся также к услугам и корпоративным заказчикам, а не только к розничным товарам.
У компании, продающей только через маркетплейсы по этой классификации, всё равно может быть информационный сайт. Она также может принимать заказы офлайн или через другие электронные системы. «Только маркетплейсы» здесь означает отсутствие веб-продаж через свой сайт или приложение, а не прохождение каждой продажи компании через маркетплейс. [1][2]
Чёткие определения помогают избежать практической ошибки. Создать сайт, открыть интернет-магазин и изменить распределение заказов — разные изменения. Прежде чем считать новый сайт решением, команде стоит проверить, что из этого ей действительно нужно.
Свой магазин может сочетаться с существенными продажами на маркетплейсах
Возможное объяснение — у малых продавцов на маркетплейсах чаще нет продаж через свой магазин. В данных ЕС маркетплейсы были единственным каналом веб-продаж у 33,7 % малых продавцов против 18,2 % крупных. Все веб-продажи этих компаний по определению идут через маркетплейсы, поэтому каждая достигает порога 20 %. [1][6]
Поэтому мы повторили расчёт только для компаний, продававших по обоим каналам. После исключения продавцов только на маркетплейсах из группы, достигшей порога, среди малых компаний с обоими каналами, по оценке, 75,5 % всё ещё получали через маркетплейсы не менее 20 % веб-продаж. Соответствующие оценки — 69,5 % для средних и 58,2 % для крупных компаний.
Для малых компаний расчёт — (7,50 − 3,02) разделить на 5,93 и умножить на 100. Первые 2 числа — соответственно доли всех малых компаний, достигших порога и продававших только через маркетплейсы. Последнее — доля продававших и через собственный сайт или приложение, и через маркетплейс. Все исходные величины относятся к одной совокупности компаний. [1]
Проверка сужает толкование результата. Разница между малыми и крупными компаниями не объясняется только долей тех, у кого маркетплейсы — единственный веб-канал. Она сохраняется и у компаний с продажами через свой магазин. Причину это не устанавливает: между группами могут различаться спрос, отрасли, ассортимент и другие обстоятельства.
Поэтому наличие своего магазина не стоит считать доказательством того, что маркетплейсы стали второстепенными. И существенный вклад маркетплейсов не доказывает провал собственного магазина. Эти 2 канала могут обслуживать разные покупки. Данные предлагают проверить такую возможность, но не говорят, какому каналу отдать следующий евро бюджета.
Закономерность сохраняется и у компаний с обоими каналами
Процент компаний, продававших и через собственный сайт или приложение, и через маркетплейсы, которые получали на маркетплейсах не менее 20 % веб-продаж в 2024 году.
| Размер компании | Доля компаний с обоими каналами, достигших порога 20 % |
|---|---|
| Малые: 10–49 занятых | 75,5 % |
| Средние: 50–249 занятых | 69,5 % |
| Крупные: 250 занятых и более | 58,2 % |
В странах ЕС малые продавцы на маркетплейсах чаще достигают порога 20 %
Среди малых продавцов на маркетплейсах доля достигших порога 20 % была выше, чем среди крупных, в 23 из 26 стран ЕС с обеими доступными оценками. Исключения — Мальта, Нидерланды и Словакия. Пороговая оценка для крупных компаний Германии недоступна и помечена флагом низкой надёжности; это пропуск, а не 0. [1]
Среди компаний с обоими каналами продаж малые также опережают крупные в 23 из 26 стран, но исключения меняются: Болгария, Мальта и Нидерланды. Поэтому стоит показывать оба сравнения. Предполагать, что одно описание подходит всем рынкам, было бы неверно.
Распространённость маркетплейсов и показатели доли продаж по странам тоже могут расходиться. В Литве через маркетплейсы продавали 34,74 % малых компаний, в Ирландии — 9,22 %. Но среди продавцов на маркетплейсах порога достигали, по оценке, 82,4 % в Литве и 91,4 % в Ирландии. Более распространённый канал не обязательно означает более высокую долю его продавцов, преодолевших порог 20 % веб-продаж.
Это описательные сравнения, а не рейтинг качества маркетинга. Отраслевой состав стран различается, и анализ его не выравнивает. У Нидерландов на соответствующих показателях малых компаний стоят исходные флаги разрыва временного ряда; мы сохраняем их и сравниваем данные за отдельный год. Таблица по странам сохраняет недоступные значения и примечания источника.
Сравнение стран
Доля продавцов на маркетплейсах, получавших через них не менее 20 % веб-продаж в 2024 году. Разность — показатель малых компаний минус показатель крупных, в процентных пунктах. Малые — 10–49 занятых; крупные — 250 и более.
Показать все 27 стран и флаги источника
| Страна | Малые компании | Крупные компании | Малые минус крупные |
|---|---|---|---|
| Австрия | 81,1 % | 63,0 % | 18,1 п. п. |
| Бельгия | 68,3 % | 55,2 % | 13,1 п. п. |
| Болгария | 84,0 % | 82,7 % | 1,3 п. п. |
| Кипр | 91,4 % | 79,1 % | 12,4 п. п. |
| Чехия | 77,8 % | 63,2 % | 14,7 п. п. |
| Германия | 86,7 % | Нет данныхНизкая надёжность | Нет данныхНизкая надёжность |
| Дания | 74,6 % | 57,4 % | 17,2 п. п. |
| Эстония | 78,1 % | 70,1 % | 8,0 п. п. |
| Греция | 88,0 % | 78,0 % | 10,0 п. п. |
| Испания | 87,2 % | 76,6 % | 10,6 п. п. |
| Финляндия | 72,0 % | 47,7 % | 24,3 п. п. |
| Франция | 81,3 % | 50,9 % | 30,4 п. п. |
| Хорватия | 85,2 % | 78,6 % | 6,6 п. п. |
| Венгрия | 81,5 % | 42,4 % | 39,1 п. п. |
| Ирландия | 91,4 % | 76,0 % | 15,5 п. п. |
| Италия | 86,6 % | 69,6 % | 17,0 п. п. |
| Литва | 82,4 % | 66,7 % | 15,7 п. п. |
| Люксембург | 89,1 % | 67,6 % | 21,6 п. п. |
| Латвия | 85,5 % | 67,8 % | 17,8 п. п. |
| Мальта | 83,2 % | 88,9 % | -5,7 п. п. |
| Нидерланды | 65,5 %Разрыв временного ряда | 67,1 % | -1,5 п. п.Разрыв временного ряда |
| Польша | 86,4 % | 60,6 % | 25,9 п. п. |
| Португалия | 76,5 % | 66,4 % | 10,1 п. п. |
| Румыния | 84,9 % | 82,0 % | 2,9 п. п. |
| Швеция | 75,3 % | 53,6 % | 21,8 п. п. |
| Словения | 87,1 % | 59,6 % | 27,5 п. п. |
| Словакия | 57,1 % | 61,7 % | -4,6 п. п. |
Керамическая мастерская может использовать оба канала с разными долями продаж
Возьмём вымышленную керамическую мастерскую с 12 занятыми. За 1 год она получает заказов на 420 000 EUR через свой магазин и на 180 000 EUR через маркетплейсы. Всего веб-продажи составляют 600 000 EUR. Ещё 400 000 EUR приходятся на офлайн-продажи. Эти суммы придуманы для объяснения расчёта, а не взяты у клиента и не представлены как ожидаемые результаты.
Маркетплейсы дают 30 % её веб-продаж: 180 000 EUR разделить на 600 000 EUR. Мастерская достигает порога исследования 20 %, хотя остальные 70 % приходятся на собственный магазин. От общих продаж в 1 000 000 EUR доля маркетплейсов равна 18 %. Оба описания верны, поскольку используют разные знаменатели.
Предположим, команда готовит публикации о новой коллекции. Наличие своего магазина ещё не определяет, куда они должны вести. Можно проверить сведения о товарах, шаги заказа и вопросы клиентов в каждом месте. Публикация с обещанием помочь выбрать размер должна вести туда, где такая помощь есть; реклама конкретного предложения — туда, где его действительно можно заказать.
Одной доли 30 % недостаточно, чтобы понять, выгоден ли маркетплейс. Нужны также расходы, маржа, возвраты и рабочее время, связанные с каждым каналом. В исследовании этих сведений нет. Пример полезен тем, что разделяет 3 вопроса, которые легко смешать: где компания продаёт, сколько даёт каждый канал и оправданы ли продажи экономически.
Выбирайте, куда вести клиента из кампании, по его следующей задаче
Подберите ссылку в публикации под следующий шаг клиента
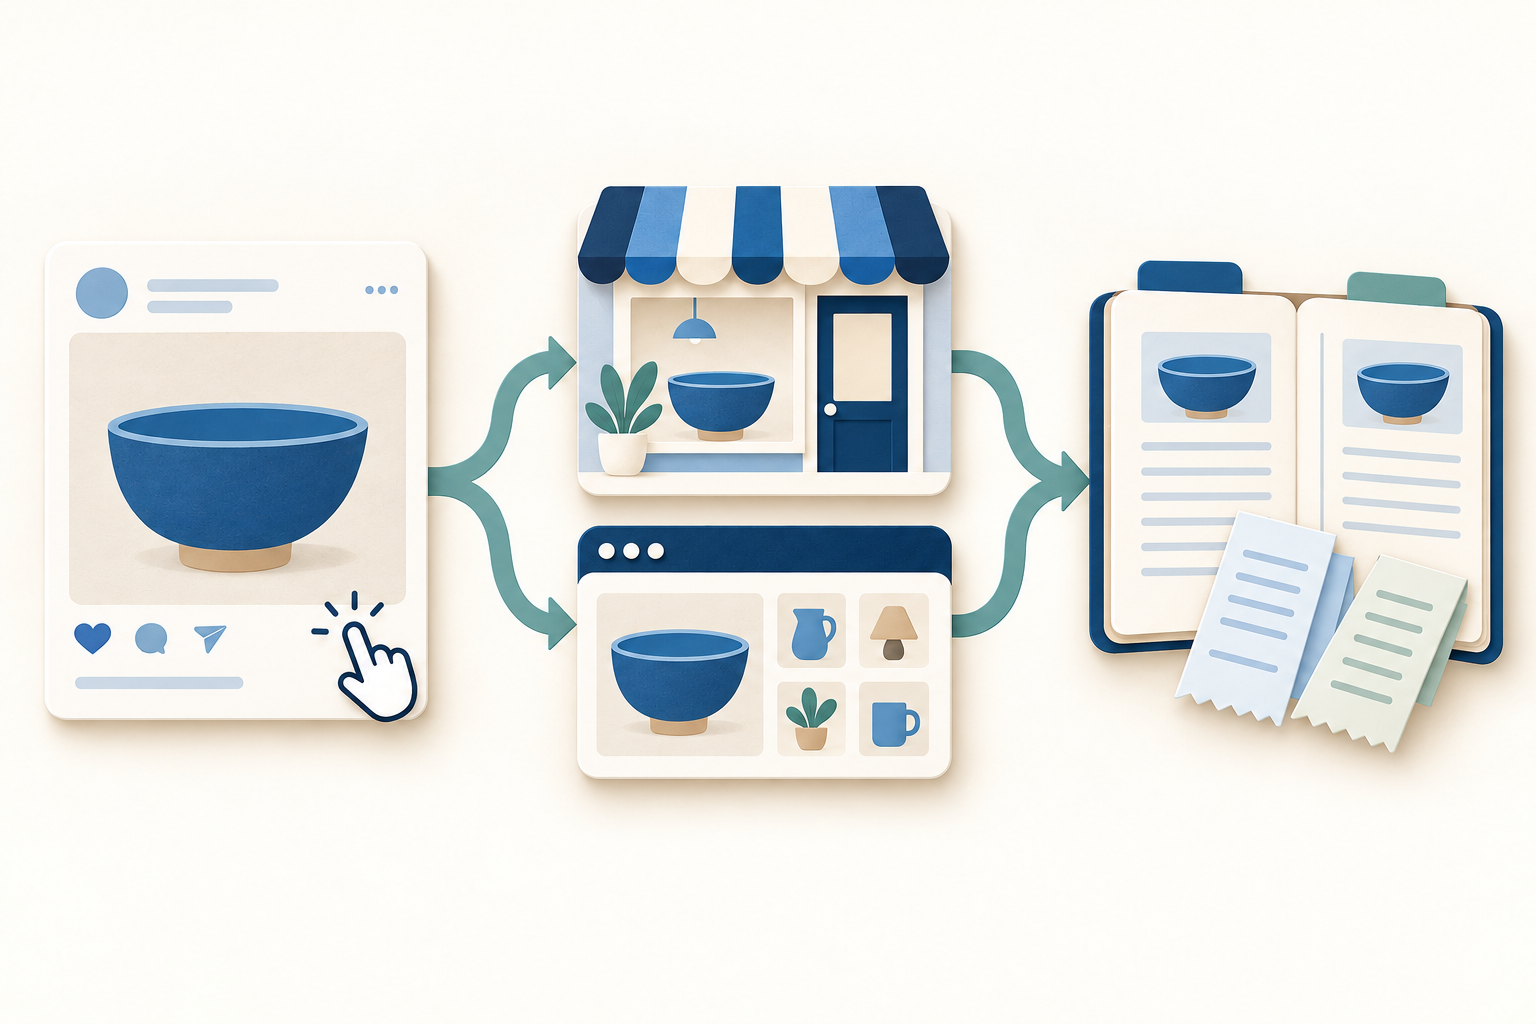
Начните с вопроса клиента
Уточните, что публикация обещает объяснить или предложить. Проверьте, где это обещание можно выполнить.
Проверьте канал приёма заказов
Сравните обе площадки: точность сведений, наличие, шаги заказа и расходы компании.
Проверьте фактическое распределение продаж
Отделяйте долю каждого канала в веб-продажах от его доли во всех продажах компании. Оценивайте результаты с помощью уже используемых измерений.
Начните с ближайшего вопроса клиента. Для сравнения характеристик может понадобиться подробная карточка товара. Для отклика на ограниченное по времени предложение — точная цена, наличие и условия заказа. Для услуги — сведения о записи. Прежде чем выбирать, где лучше ответить на этот вопрос, проверьте реальные страницы, которые можете поддерживать в актуальном состоянии.
Проверьте оба места по одним практическим вопросам. Найдёт ли человек товар или услугу, обещанные в публикации? Актуальны ли цена, наличие и условия доставки или записи? Можно ли сделать следующий шаг с телефона? Для одной кампании лучше может подойти маркетплейс, для другой — свой магазин. Выбор зависит от задачи клиента.
У вымышленной мастерской публикация об уходе за глазурью может вести на страницу своего магазина, где советы соседствуют с соответствующими изделиями. Публикация о наборе, доступном только на маркетплейсе, должна вести к этому предложению. В обоих случаях место продолжения соответствует обещанию публикации. Отправлять каждого клиента через оба канала незачем.
Кратко проверьте каналы перед следующей кампанией
Сначала по имеющимся записям заказов выпишите суммы веб-продаж по каналам за один и тот же период. Отделите заказы своего магазина от заказов маркетплейсов и рассчитайте долю каждого канала в их общей сумме веб-продаж. Офлайн-продажи оставьте отдельной строкой, чтобы не принять долю веб-продаж за долю всех продаж компании.
Используйте единую основу учёта стоимости продаж. Выплата от маркетплейса после комиссий напрямую не сопоставима с суммой заказа в своём магазине до комиссий. Если смешать эти 2 показателя, один канал может казаться меньше лишь из-за правил учёта. Сначала согласуйте общие суммы продаж, затем отдельно сравните соответствующие комиссии, возвраты и другие расходы.
Для вымышленной мастерской обзор начался бы с 420 000 EUR и 70 % веб-продаж у своего магазина и 180 000 EUR и 30 % у маркетплейсов. Далее — фактические расходы и повторяющиеся вопросы клиентов по каждому каналу. Проверьте записи, прежде чем указывать стоимость пропущенного расхода. Это полезнее для решения, чем считать порог исследования 20 % целью для каждой компании.
В конце выберите одно конкретное действие для новой кампании: дополнить сведения о доставке, лучше объяснить продукт или изменить ссылку под предложение. Оцените результат с помощью уже используемых компанией измерений. Канал заказа не совпадает с источником знакомства: человек может увидеть публикацию в соцсети, а позже заказать в другом месте. Само изменение продаж по каналу не доказывает, что его вызвала кампания.
Как мы рассчитали сравнения
Мы проанализировали набор Eurostat isoc_ec_esels: наблюдения обследования 2025 года о продажах за 2024 год. Совокупность включает предприятия с общей численностью наёмных работников и работающих на себя не менее 10 человек в обрабатывающей промышленности, строительстве и других охваченных нефинансовых отраслях. Компании с численностью менее 10 занятых исключены; это не специальное обследование интернет-продавцов или авторов контента. Мы используем предоставленный Eurostat агрегат ЕС, а не среднее процентов по странам. [1][2][3]
Для основного показателя мы делили процент предприятий, получавших через маркетплейсы не менее 20 % веб-продаж, на процент предприятий с любыми веб-продажами на маркетплейсах. Для компаний с обоими каналами из числителя достигших порога вычитались продавцы только на маркетплейсах, а знаменателем становились продавцы по обоим каналам. Входные данные совпадают по стране, году, отраслевому охвату и размеру компаний и выражены в процентах предприятий. Исходные значения, формулы и флаги качества включены в файлы для скачивания. [1]
Опубликованная пороговая оценка крупных компаний Германии недоступна из-за отметки низкой надёжности. Eurostat включает национальные оценки низкой надёжности в агрегаты ЕС, поэтому мы сохраняем опубликованные показатели ЕС, исключая Германию из подсчётов по странам, которым нужна эта оценка. В таблице по странам показан пропуск, а не 0. Это отличается от обращения Eurostat с конфиденциальными национальными значениями: их из агрегатов ЕС исключают. [3][6]
Мы сверили расчёты с альтернативными процентами Eurostat среди продавцов через веб-каналы и проверили согласованность категорий. В источнике остаётся 1 расхождение: у средних компаний Литвы сумма категорий своего магазина и маркетплейсов даёт 43,81 % компаний с веб-продажами, а опубликованный итог — 43,85 %. При отдельном извлечении расхождение повторилось. Мы сохраняем значения и не выдаём эту структуру за точный итог. Расхождение не входит в расчёт порога среди продавцов на маркетплейсах и в сравнение малых и крупных компаний по странам. [1]
Опубликованные входные значения округлены до 2 знаков после запятой. Мы проверили каждый основной расчёт на значениях в пределах 0,005 процентного пункта от каждой исходной величины. Основные различия между малыми и крупными компаниями и указанные направления по странам сохраняются при такой проверке округления. Диапазоны относятся к точности отображения, а не к доверительным интервалам обследования. В выгрузке нет данных респондентов или ковариации обследования, необходимых для оценки неопределённости наших производных сравнений.
Это срез заявленных каналов продаж за 1 год. Он не устанавливает причины выбора каналов, их сравнительную прибыльность или результат изменения их сочетания. Ранее Eurostat и OECD уже сравнивали каналы электронной торговли. Мы рассчитали показатели среди продавцов на маркетплейсах, отдельно рассмотрели компании с обоими каналами и проверили страны за последний год продаж, доступный в этой выгрузке. [2][4]
CSV содержит исходные проценты, рассчитанные доли и флаги качества источника. В числовых полях используется десятичная точка для дальнейшего анализа.
Источники и примечания
- Eurostat, «Электронные продажи предприятий по размерным группам» (isoc_ec_esels), дата обращения — 17 октября 2026 года. Год обследования — 2025, отчётный год продаж — 2024. В расчётах использованы PC_ENT, C10-S951_X_K, агрегат ЕС и отдельные страны ЕС. Показатели: E_AWSELL, E_AWS_COWN, E_AWS_CMP, E_AWS_CMP_GE20, E_AWS_CBOTH и E_AWS_CMPQ. Расчёты и примечания о качестве источника доступны в пакете анализа.
- Eurostat, «Статистика электронной торговли», данные извлечены в феврале 2026 года. Разъясняются отчётность о продажах за предыдущий год, каналы собственного сайта или приложения и маркетплейса, а также отличие веб-продаж от других электронных заказов. Предприятие может продавать по обоим каналам веб-продаж.
- Eurostat, метаданные об использовании ИКТ на предприятиях, разделы 3.3–3.6 и 18.5. Отраслевой агрегат охватывает разделы C–J и L–N, а также группу 95.1 классификации NACE Rev. 2. Численность включает наёмных работников и работающих на себя. Агрегаты ЕС сохраняют национальные оценки с отметкой низкой надёжности; конфиденциальные национальные данные исключаются. Недоступная пороговая оценка для крупных компаний Германии помечена флагом низкой надёжности, поэтому она исключена из подсчёта пар по странам, но предоставленная оценка ЕС сохранена.
- OECD, «Цифровая трансформация малых и средних предприятий» (2021), глава об онлайн-платформах, рисунок 3.4. Предыдущая работа сравнивает использование маркетплейсов и порог 20 % продаж среди онлайн-продавцов. Здесь знаменатель — продавцы на маркетплейсах, а дополнительное сравнение относится к компаниям с обоими каналами. Статья не претендует на первенство в исследовании каналов электронной торговли.
- Уведомление Eurostat о повторном использовании разрешает использовать статистические данные с указанием источника. Расчёты, интерпретация и переводы выполнены Influence IQ. Eurostat не отвечает за эти адаптации.
- Eurostat, руководство для составителей европейской статистики предприятий по использованию ИКТ и электронной торговле, издание 2025 года. Модуль B, вопрос B3, печатная страница 38 относит 100 % веб-продаж к единственному каналу у компаний, использующих только 1 канал; это обосновывает расчёт для двух каналов. Раздел 5.2, печатная страница 253 указывает, что национальные оценки низкой надёжности входят в агрегаты ЕС, а конфиденциальные национальные данные исключаются.
Расчёты, интерпретация и переводы выполнены Influence IQ. Eurostat не отвечает за эти адаптации.