Markedsplads eller egen netbutik: En undersøgelse af EU-virksomheder
At have en betalingsside på din egen hjemmeside fortæller ikke, hvor meget salg der stadig kommer gennem en markedsplads. Vi undersøgte, hvordan EU-virksomheder kombinerede de 2 kanaler, med Eurostat-data om salget i 2024.
Salg i 2024, indberettet i Eurostats virksomhedsundersøgelse fra 2025. Undersøgelsen dækker udvalgte EU-brancher og virksomheder med mindst 10 beskæftigede. Analysen blev afsluttet 17. oktober 2026.
Resumé
En markedsplads og en virksomheds egen netbutik fungerer ofte side om side. I vores analyse af Eurostats data om salget i 2024 fik omkring 84 % af de små EU-virksomheder, der solgte via markedspladser, mindst 20 % af deres websalg gennem disse markedspladser. Det gjaldt omkring 66 % af de store virksomheder, der solgte via markedspladser. Små betyder 10–49 beskæftigede, mens store betyder mindst 250. Tallene tæller virksomheder, der når en grænse for salgsandel, ikke den andel af alt salg, som markedspladserne får. [1][2]
Blandt virksomheder, der solgte både via markedspladser og deres egne hjemmesider eller apps, nåede omkring 75 % af de små virksomheder stadig grænsen mod omkring 58 % af de store. En egen netbutik kan eksistere sammen med et væsentligt bidrag fra markedspladser. For et team, der planlægger indhold til sociale medier, er det nyttige næste skridt at forstå hver bestillingskanal, før det besluttes, hvor en kampagne skal sende kunderne hen. Undersøgelsen måler salgskanaler, ikke overskud eller effekten af at vælge 1 kanal frem for en anden. [1][2]
Forestil dig en virksomhed, der har investeret i sin egen netbutik. Produktsiderne er færdige, betalingssiden virker, og profilerne på sociale medier linker til hjemmesiden. Det ville være nemt at antage, at den markedsplads, virksomheden også bruger, nu kun er en lille sideaktivitet. At netbutikken findes, kan ikke fortælle os det. Vi er nødt til at vide, hvor ordrerne faktisk bliver afgivet.
Den forskel betyder noget, når et lille team vælger destinationen for sin næste kampagne. Et opslag kan introducere et produkt, forklare en ydelse eller besvare en kundes spørgsmål. Linket beder derefter personen om at fortsætte et bestemt sted. Valget af destination kræver, at man ser nærmere på virksomheden frem for blot at kontrollere, hvilke salgskanaler den har.
Vi brugte Eurostats virksomhedsdata til at stille 2 spørgsmål: Hvor udbredt er salg via markedspladser, og hvor ofte står det for mindst 20 % af websalget blandt de virksomheder, der bruger kanalen? Svarene fortæller forskellige historier. Derefter kontrollerede vi, om det andet mønster består, når virksomheder uden salg via egen netbutik tages ud af sammenligningen.
1 virksomhed kan modtage webordrer gennem begge kanaler
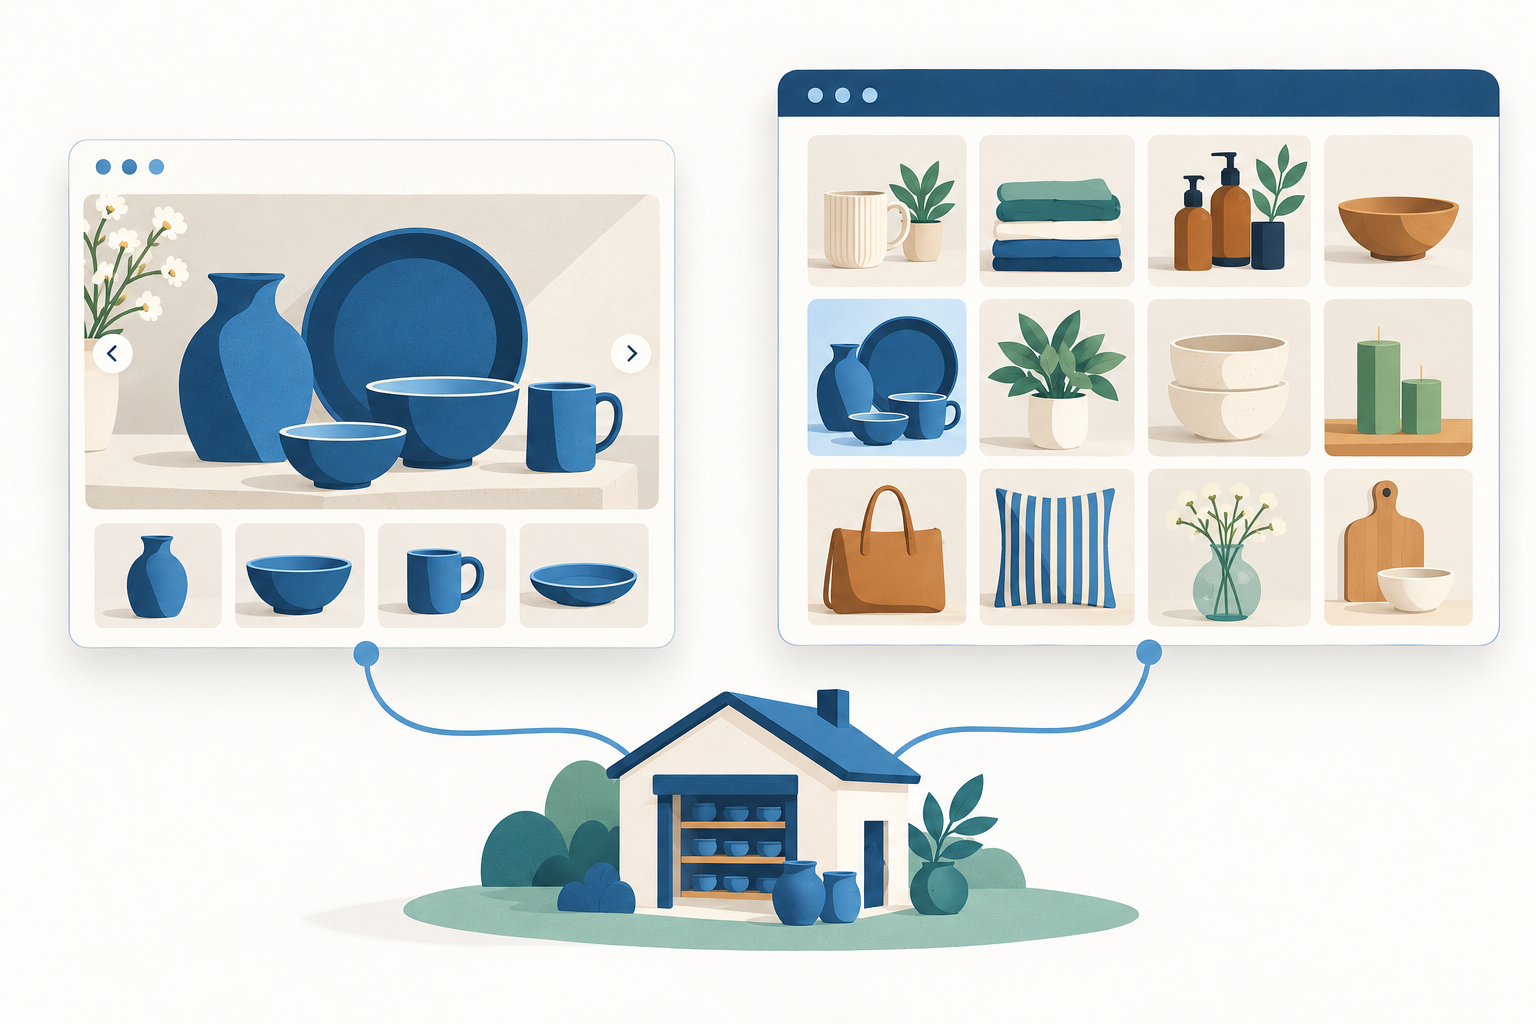
- Egen hjemmeside eller app
- Ekstern markedsplads
- Keramikværksted
En markedsplads er også e-handel
”Markedsplads eller e-handel” er en almindelig måde at beskrive beslutningen på, men en markedsplads er i sig selv en form for e-handel. Den nyttige sammenligning er mellem at modtage ordrer via virksomhedens egen hjemmeside eller app og at modtage dem via en ekstern markedsplads. En virksomhed kan bruge den ene kanal eller begge. [2]
Denne undersøgelse følger de bestillingskanaler. En egen netbutik betyder, at virksomheden modtager webordrer via sin egen hjemmeside eller app. Salg via markedspladser betyder, at den modtager dem via en markedsplads’ hjemmeside eller app. Forskellen handler om, hvor ordrerne afgives, ikke om virksomheden selv har programmeret sin betalingssoftware. Den gælder også ydelser og erhvervskunder, ikke kun detailprodukter.
En virksomhed, der klassificeres som sælgende kun via markedspladser, kan stadig have en hjemmeside med information. Den kan også modtage ordrer offline eller via andre elektroniske systemer. ”Kun markedsplads” betyder her, at der ikke er websalg via egen hjemmeside eller app. Det betyder ikke, at hvert salg i virksomheden går gennem en markedsplads. [1][2]
At holde styr på definitionerne forebygger en praktisk fejl. At bygge en hjemmeside, åbne en netbutik og ændre ordrernes fordeling er forskellige udviklinger. Et team bør kontrollere, hvilken af dem det faktisk har brug for, før det behandler en ny hjemmeside som svaret.
En egen netbutik kan eksistere sammen med et betydeligt salg via markedspladser
En mulig forklaring er, at små virksomheder, der sælger via markedspladser, oftere ikke har salg via egen netbutik. I EU-tallene brugte 33,7 % af de små virksomheder, der solgte via markedspladser, markedspladser som deres eneste kanal for websalg. Det gjaldt 18,2 % af de store. Disse virksomheder får nødvendigvis hele deres websalg via markedspladser, så alle når grænsen på 20 %. [1][6]
Vi gentog derfor beregningen kun for virksomheder, der solgte via begge kanaler. Efter at virksomheder med kun markedspladssalg var trukket fra gruppen, der nåede grænsen, fik anslået 75,5 % af de små virksomheder med begge kanaler stadig mindst 20 % af websalget via markedspladser. De tilsvarende estimater var 69,5 % for mellemstore virksomheder og 58,2 % for store.
For små virksomheder er beregningen (7,50 − 3,02) divideret med 5,93 og ganget med 100. De første 2 tal er henholdsvis procentandelen af alle små virksomheder, der når grænsen, og procentandelen af alle små virksomheder, der kun sælger via markedspladser. Det sidste tal er procentandelen, der sælger både via egen hjemmeside eller app og en markedsplads. Alle input bruger den samme virksomhedspopulation. [1]
Denne kontrol indsnævrer fortolkningen. Forskellen mellem små og store virksomheder forklares ikke alene af andelen, der bruger markedspladser som deres eneste kanal for websalg. Den består også blandt virksomheder med salg via egen netbutik. Det viser ikke, hvad der forårsagede forskellen. Kundernes efterspørgsel, branche, produktudvalg og andre omstændigheder kan variere mellem grupperne.
En egen netbutik bør derfor ikke behandles som evidens for, at markedspladser er blevet uvæsentlige. Tilsvarende er et betydeligt bidrag fra markedspladser ikke evidens for, at en egen netbutik er mislykket. De 2 kanaler kan betjene forskellige køb. Dataene fortæller os, at vi bør undersøge den mulighed, ikke hvilken kanal der fortjener den næste euro i budgettet.
Mønstret består blandt virksomheder, der bruger begge kanaler
Procentandel af virksomheder, der solgte både via egen hjemmeside eller app og markedspladser og fik mindst 20 % af websalget via markedspladser i 2024.
| Virksomhedsstørrelse | Andel af virksomheder med salg via begge kanaler, der når grænsen på 20 % |
|---|---|
| Små: 10–49 beskæftigede | 75,5 % |
| Mellemstore: 50–249 beskæftigede | 69,5 % |
| Store: mindst 250 beskæftigede | 58,2 % |
Små virksomheder, der sælger via markedspladser, når oftere grænsen på 20 % på tværs af EU
Andelen af små virksomheder, der nåede grænsen på 20 %, var højere end andelen af store i 23 af de 26 EU-lande, hvor begge estimater var tilgængelige. Malta, Nederlandene og Slovakiet var undtagelserne. Tysklands estimat for andelen af store virksomheder, der når salgsgrænsen, er utilgængeligt og markeret for lav pålidelighed. Det mangler og er ikke 0. [1]
Når sammenligningen afgrænses til virksomheder med begge salgskanaler, er andelen for små virksomheder også højest i 23 af 26 lande, men undtagelserne ændres til Bulgarien, Malta og Nederlandene. Forskellen er en grund til at vise begge sammenligninger. Det ville være misvisende at antage, at 1 beskrivelse passer til alle markeder.
Landes tal for brug af kanalen og salgsandele kan også afvige. I Litauen solgte 34,74 % af de små virksomheder via markedspladser mod 9,22 % i Irland. Blandt virksomhederne, der solgte via markedspladser, var den anslåede andel, der nåede grænsen, dog 82,4 % i Litauen og 91,4 % i Irland. Mere udbredt brug betyder ikke nødvendigvis, at en større andel af virksomhederne med markedspladssalg når grænsen på 20 % af websalget.
Det er beskrivende sammenligninger, ikke en rangliste over markedsføringskvalitet. Landene har forskellige branchesammensætninger, som analysen ikke korrigerer for. Nederlandene har kildemarkeringer for brud i tidsserien på relevante mål for små virksomheder. Vi beholder markeringerne og bruger tallene som en sammenligning for 1 år. Landetabellen bevarer utilgængelige værdier og kildenoterne.
Landesammenligningen
Andel af virksomheder med markedspladssalg, der fik mindst 20 % af websalget via markedspladser i 2024. Forskellen er små minus store virksomheder i procentpoint. Små betyder 10–49 beskæftigede, mens store betyder mindst 250.
Se alle 27 lande og kildemarkeringer
| Land | Små virksomheder | Store virksomheder | Små minus store |
|---|---|---|---|
| Østrig | 81,1 % | 63,0 % | 18,1 procentpoint |
| Belgien | 68,3 % | 55,2 % | 13,1 procentpoint |
| Bulgarien | 84,0 % | 82,7 % | 1,3 procentpoint |
| Cypern | 91,4 % | 79,1 % | 12,4 procentpoint |
| Tjekkiet | 77,8 % | 63,2 % | 14,7 procentpoint |
| Tyskland | 86,7 % | Ikke tilgængeligLav pålidelighed | Ikke tilgængeligLav pålidelighed |
| Danmark | 74,6 % | 57,4 % | 17,2 procentpoint |
| Estland | 78,1 % | 70,1 % | 8,0 procentpoint |
| Grækenland | 88,0 % | 78,0 % | 10,0 procentpoint |
| Spanien | 87,2 % | 76,6 % | 10,6 procentpoint |
| Finland | 72,0 % | 47,7 % | 24,3 procentpoint |
| Frankrig | 81,3 % | 50,9 % | 30,4 procentpoint |
| Kroatien | 85,2 % | 78,6 % | 6,6 procentpoint |
| Ungarn | 81,5 % | 42,4 % | 39,1 procentpoint |
| Irland | 91,4 % | 76,0 % | 15,5 procentpoint |
| Italien | 86,6 % | 69,6 % | 17,0 procentpoint |
| Litauen | 82,4 % | 66,7 % | 15,7 procentpoint |
| Luxembourg | 89,1 % | 67,6 % | 21,6 procentpoint |
| Letland | 85,5 % | 67,8 % | 17,8 procentpoint |
| Malta | 83,2 % | 88,9 % | -5,7 procentpoint |
| Nederlandene | 65,5 %Brud i tidsserien | 67,1 % | -1,5 procentpointBrud i tidsserien |
| Polen | 86,4 % | 60,6 % | 25,9 procentpoint |
| Portugal | 76,5 % | 66,4 % | 10,1 procentpoint |
| Rumænien | 84,9 % | 82,0 % | 2,9 procentpoint |
| Sverige | 75,3 % | 53,6 % | 21,8 procentpoint |
| Slovenien | 87,1 % | 59,6 % | 27,5 procentpoint |
| Slovakiet | 57,1 % | 61,7 % | -4,6 procentpoint |
Et keramikværksted kan bruge begge kanaler uden at fordele salget ligeligt
Forestil dig et fiktivt keramikværksted med 12 beskæftigede. I løbet af 1 år modtager det ordrer for 420.000 EUR via sin egen netbutik og 180.000 EUR via markedspladser. Websalget er i alt 600.000 EUR. Det har også offlinesalg for 400.000 EUR. Beløbene er opdigtet for at forklare beregningen. De kommer ikke fra en kunde og præsenteres ikke som forventede resultater.
Markedspladser står for 30 % af websalget: 180.000 EUR divideret med 600.000 EUR. Virksomheden når undersøgelsens grænse på 20 %, selvom egen netbutik står for de øvrige 70 %. I forhold til dens samlede salg på 1.000.000 EUR er markedspladsandelen 18 %. Begge beskrivelser er korrekte, fordi de bruger forskellige nævnere.
Antag, at teamet forbereder opslag til et nyt sortiment. At virksomheden har en egen netbutik, afgør ikke, hvor opslagene skal føre hen. Teamet kan gennemgå produktoplysningerne, bestillingstrinnene og kundespørgsmålene på hver destination. Et opslag, der lover hjælp til at vælge en størrelse, bør føre til et sted, der giver den hjælp. Et opslag, der annoncerer et bestemt tilbud, bør føre til det sted, hvor tilbuddet faktisk kan bestilles.
Andelen på 30 % alene kan ikke svare på, om markedspladsen er en fordel. Teamet har også brug for omkostninger, avancer, returvarer og den arbejdstid, der knytter sig til hver kanal. De oplysninger findes ikke i denne undersøgelse. Eksemplet er nyttigt, fordi det adskiller 3 spørgsmål, som teamet ellers kan blande sammen: hvor virksomheden sælger, hvor meget hver kanal bidrager med, og om økonomien hænger sammen.
Vælg kampagnens destination efter kundens næste opgave
Knyt opslaget til det rette næste trin
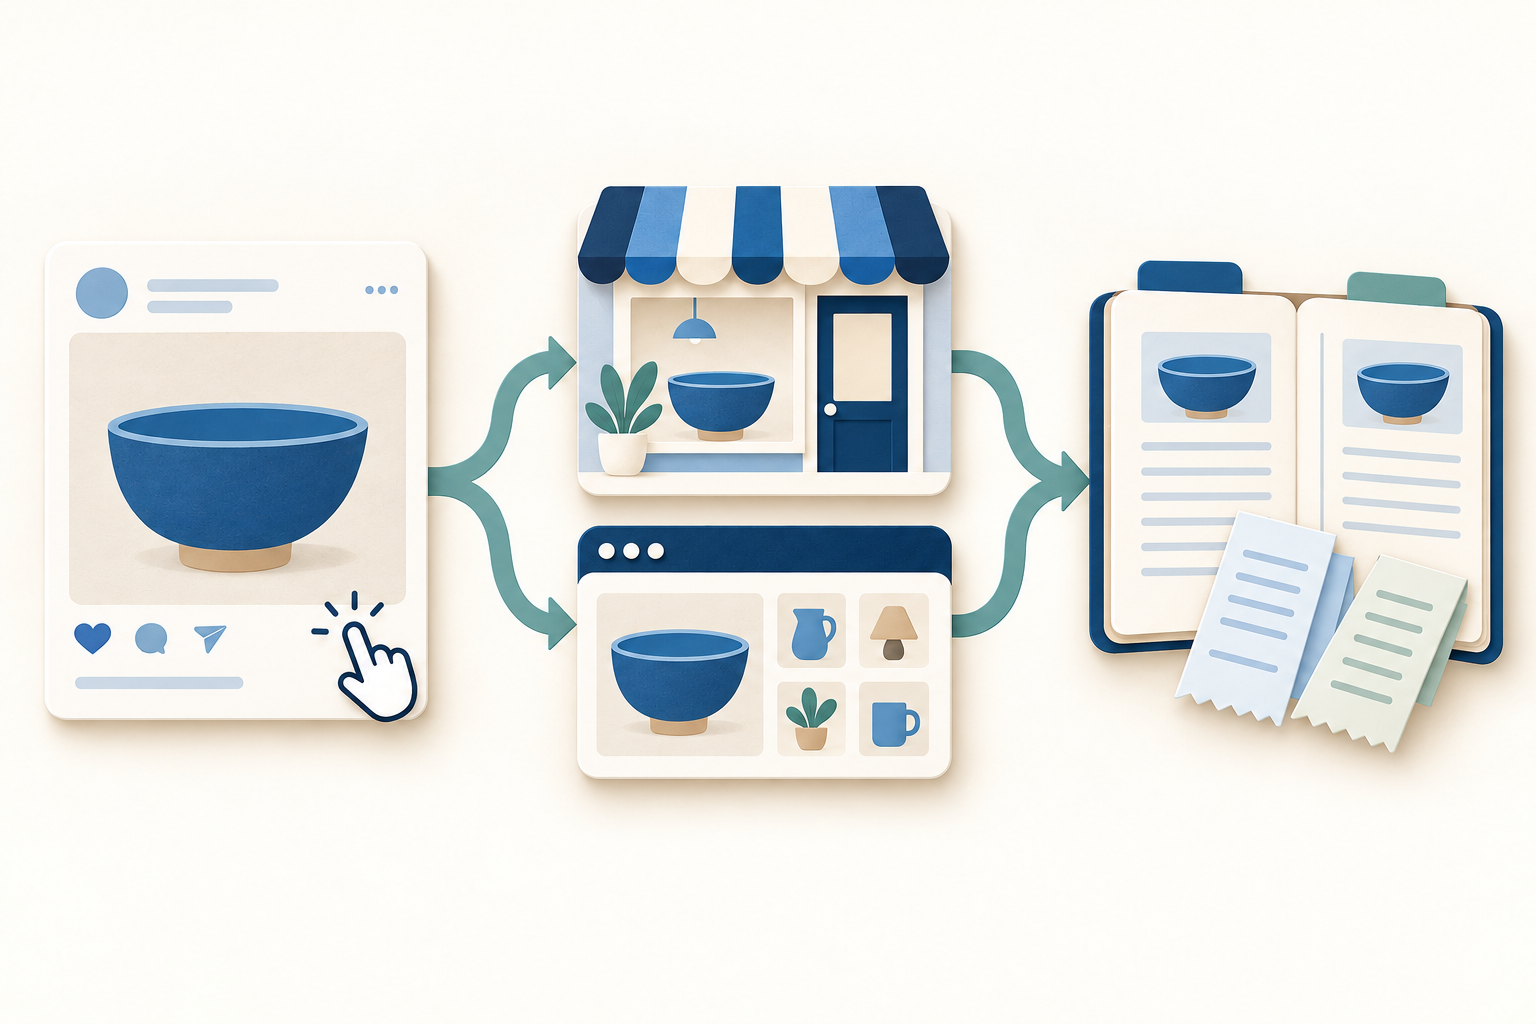
Begynd med kundens spørgsmål
Find ud af, hvad opslaget lover at forklare eller tilbyde. Kontrollér, hvilken destination der kan opfylde løftet.
Gennemgå bestillingskanalen
Sammenlign korrekte oplysninger, tilgængelighed, bestillingstrin og virksomhedens omkostninger på hver destination.
Kontrollér den faktiske fordeling
Hold hver kanals andel af websalget adskilt fra dens andel af alt virksomhedens salg. Gennemgå resultaterne med de eksisterende målinger.
Begynd med kundens umiddelbare spørgsmål. En person, der sammenligner specifikationer, kan have brug for en detaljeret produktside. En person, der reagerer på et tidsbegrænset tilbud, har brug for den præcise pris, tilgængelighed og bestillingsvilkår. En person, der vil aftale en ydelse, kan have brug for oplysninger om booking. Gennemgå de faktiske sider, du kan vedligeholde, før du beslutter, hvilken destination der bedst besvarer spørgsmålet.
Sammenlign begge destinationer efter de samme praktiske kontroller. Kan en person finde det produkt eller den ydelse, opslaget lover? Er pris, tilgængelighed og leverings- eller bookingoplysninger aktuelle? Kan personen gennemføre næste trin på sin telefon? En markedsplads kan passe bedst til 1 kampagne og en egen netbutik til en anden. Valget bør følge det, kunden skal gøre.
For det fiktive keramikværksted kan et opslag om pleje af en glasur føre til en side i egen netbutik, der samler plejeråd og de relevante produkter. Et opslag om en pakkeløsning, der kun tilbydes via en markedsplads, bør føre til det tilbud. I begge tilfælde følger destinationen løftet i opslaget. Der er ingen grund til at sende alle kunder gennem begge kanaler.
En kort gennemgang af kanalerne før næste kampagne
Brug først eksisterende ordredata til at opgøre værdien af websalget efter bestillingskanal for den samme periode. Hold ordrer fra egen netbutik og markedspladser adskilt, og beregn derefter hver som andel af det samlede websalg. Hold offlinesalg på en særskilt linje, så en andel af websalget ikke forveksles med en andel af alt virksomhedens salg.
Brug et ensartet grundlag for salgsværdi. En udbetaling fra en markedsplads efter gebyrer kan ikke sammenlignes direkte med en ordretotal fra egen netbutik før gebyrer. Hvis de 2 grundlag blandes, kan 1 kanal se mindre ud af en regnskabsmæssig grund. Afstem først salgstallene, og sammenlign derefter relevante gebyrer, returvarer og andre omkostninger hver for sig.
Det fiktive værksteds gennemgang ville begynde med 420.000 EUR og 70 % af websalget for egen netbutik og 180.000 EUR og 30 % for markedspladser. De næste poster ville være de faktiske omkostninger og tilbagevendende kundespørgsmål for hver kanal. Kontrollér oplysningerne for manglende omkostninger, før du tildeler dem en værdi. Det giver et mere nyttigt beslutningsgrundlag end at behandle undersøgelsens grænse på 20 % som et mål, alle virksomheder bør nå.
Vælg til sidst 1 konkret handling til næste kampagne: Ret en manglende leveringsoplysning, forklar produktet bedre, eller skift destination, så den passer til tilbuddet. Brug virksomhedens eksisterende målinger til at gennemgå resultatet. Bestillingskanalen er ikke det samme som den kilde, hvor kunden opdager produktet. En person kan se et opslag på sociale medier og bestille et andet sted senere. En ændring i kanalsalget alene beviser ikke, at kampagnen forårsagede den.
Sådan beregnede vi sammenligningerne
Vi analyserede Eurostats datasæt isoc_ec_esels med observationerne fra undersøgelsen i 2025 om salget i 2024. Populationen dækker virksomheder med mindst 10 beskæftigede (lønmodtagere og selvstændige) inden for fremstilling, byggeri og de øvrige dækkede ikke-finansielle brancher. Den udelader virksomheder med færre end 10 beskæftigede og er ikke en særskilt undersøgelse af netforhandlere eller indholdsskabere. Vi bruger Eurostats leverede EU-aggregat, ikke et gennemsnit af landenes procentandele. [1][2][3]
Hovedmålet dividerer procentandelen af virksomheder, der får mindst 20 % af websalget via markedspladser, med procentandelen, der har noget websalg via markedspladser. For virksomheder, der bruger begge kanaler, trækker vi procentandelen med kun markedspladssalg fra procentandelen, der når salgsgrænsen, og dividerer med procentandelen, der sælger via begge. Inputtene har samme land, år, brancheafgrænsning, virksomhedsstørrelse og enhed i procent af virksomheder. Kildeværdier, formler og kvalitetsmarkeringer findes i de filer, der kan downloades. [1]
Tysklands offentliggjorte estimat for andelen af store virksomheder, der når salgsgrænsen, er utilgængeligt, fordi det er markeret for lav pålidelighed. Eurostat medtager nationale estimater med lav pålidelighed i EU-aggregaterne. Derfor beholder vi de offentliggjorte EU-tal og udelader Tyskland fra de landeoptællinger, der kræver estimatet. Landetabellen viser en utilgængelig værdi, ikke 0. Det adskiller sig fra Eurostats behandling af fortrolige nationale værdier, som udelades fra EU-aggregaterne. [3][6]
Vi kontrollerede beregningerne mod Eurostats alternative procentandele af virksomheder med websalg og undersøgte, om kanalkategorierne stemte overens. 1 uoverensstemmelse i kilden består: For mellemstore virksomheder i Litauen giver kombinationen af kategorierne egen netbutik og markedsplads 43,81 % med websalg, mens den offentliggjorte total for websalg er 43,85 %. En særskilt hentning genskabte uoverensstemmelsen. Vi bevarer værdierne og præsenterer ikke sammensætningen som en præcis total. Uoverensstemmelsen indgår ikke i beregningen af grænsen blandt virksomheder med markedspladssalg eller i landesammenligningen mellem små og store virksomheder. [1]
De offentliggjorte input er afrundet til 2 decimaler. Vi testede hver hovedberegning med værdier inden for 0,005 procentpoint af hvert input. De fremhævede forskelle mellem små og store virksomheder og de angivne retninger for landene består efter afrundingskontrollen. Intervallerne vedrører visningspræcision, ikke undersøgelsens konfidensintervaller. Udtrækket indeholder ikke de respondentdata eller den kovarians fra undersøgelsen, der kræves for at estimere usikkerheden i vores afledte sammenligninger.
Dette er et øjebliksbillede af indberettede salgskanaler for 1 år. Det kan ikke fastslå, hvorfor virksomheder vælger dem, om 1 kanal er mere rentabel, eller hvad der ville ske, hvis en virksomhed ændrede sin fordeling. Tidligere arbejde fra Eurostat og OECD har allerede sammenlignet e-handelskanaler. Vores bidrag er beregningen blandt virksomheder med markedspladssalg, den yderligere sammenligning blandt virksomheder, der bruger begge kanaler, og landekontrollerne for det seneste salgsår i dette udtræk. [2][4]
CSV-filen indeholder kildeprocenter, beregnede andele og kildens kvalitetsmarkeringer. Numeriske felter bruger decimalpunktum, så de kan genbruges i analyser.
Kilder og noter
- Eurostat, E-commerce sales of enterprises by size class of enterprise (isoc_ec_esels), tilgået 17. oktober 2026. Undersøgelsesår 2025 og referenceår for salg 2024. Beregningerne bruger PC_ENT, C10-S951_X_K, EU-aggregatet og de enkelte EU-lande. Indikatorer: E_AWSELL, E_AWS_COWN, E_AWS_CMP, E_AWS_CMP_GE20, E_AWS_CBOTH og E_AWS_CMPQ. Beregninger og noter om kildekvalitet findes i analysepakken.
- Eurostat, E-commerce statistics, data udtrukket i februar 2026. Forklarer det foregående år som referenceperiode for salg, kanalerne egen hjemmeside eller app og markedsplads samt forskellen mellem websalg og andre elektroniske ordrer. En virksomhed kan sælge gennem begge kanaler for websalg.
- Eurostat, ICT usage in enterprises metadata, afsnit 3.3–3.6 og 18.5. Det dækkede brancheaggregat omfatter NACE Rev. 2, hovedafsnit C–J og L–N samt gruppe 95.1. Størrelsen tæller lønmodtagere og selvstændige. EU-aggregater medtager nationale estimater markeret som upålidelige, mens fortrolige nationale data udelades. Det utilgængelige tyske estimat for andelen af store virksomheder, der når salgsgrænsen, har markeringen for lav pålidelighed. Derfor udelades det fra vores landesammenligninger, der kræver begge værdier, uden at det leverede EU-estimat fjernes.
- OECD, The Digital Transformation of SMEs (2021), kapitlet om onlineplatforme, figur 3.4. Tidligere arbejde sammenligner brug af markedspladser og salgsgrænsen på 20 % blandt virksomheder, der sælger online. Denne artikel bruger virksomheder, der sælger via markedspladser, som nævner og en yderligere sammenligning blandt virksomheder, der sælger via begge kanaler. Den hævder ikke at være den første forskning i e-handelskanaler.
- Eurostats meddelelse om genbrug tillader genbrug af statistiske data med kildeangivelse. Beregninger, fortolkning og oversættelser er udarbejdet af Influence IQ. Eurostat er ikke ansvarlig for disse tilpasninger.
- Eurostat, European businesses statistics compilers’ manual for ICT usage and e-commerce in enterprises, 2025-udgaven. Modul B, spørgsmål B3, trykt side 38, henfører 100 % af websalget til den eneste kanal for virksomheder, der kun bruger 1 kanal. Det understøtter beregningen for virksomheder med begge kanaler. Afsnit 5.2, trykt side 253, angiver, at upålidelige nationale estimater medtages i EU-aggregater, mens fortrolige nationale data udelades.
Beregninger, fortolkning og oversættelser er udarbejdet af Influence IQ. Eurostat er ikke ansvarlig for disse tilpasninger.