قبل قبول تكليف بعمل، اقرأ ما وراء متوسط السداد البالغ 30 يوما
بين 180 تقريرا سجلت متوسط السداد نفسه البالغ 30 يوما، تفاوتت نسب تجاوز المواعيد المتفق عليها كثيرا. والخطوة التالية لصناع المحتوى والوكالات هي تأكيد شروط المهمة نفسها.
تحليل لتقارير ممارسات السداد في المملكة المتحدة لفترات مختارة انتهت في 2025، من نسخة للسجل بتاريخ 20 أكتوبر 2026.
الملخص
قبل قبول تكليف بعمل، اقرأ متوسط السداد لدى العميل المحتمل إلى جانب النسبة التي أبلغ عنها للمدفوعات التي تجاوزت المواعيد المتفق عليها، ثم أكد شروط سداد فواتير عملك أنت. في تحليلنا، سجل 180 تقريرا متوسطا قدره 30 يوما بالضبط. ومن بينها، ذكر 52 تقريرا أن 1–10% من المدفوعات المستحقة تجاوزت المهل المتفق عليها، بينما ذكر 47 تقريرا نسبة قدرها 26–50%. اقترن المتوسط نفسه بسجلات سداد مختلفة. [1]
وأثارت نطاقات مهل السداد المعتادة سؤالا آخر. فمن أصل 4,318 تقريرا تضمنت أقصر مهلة وأطول مهلة صريحتين يمكن مقارنتهما، امتد النطاق في 3,284 تقريرا عبر حد 30 يوما. لذا فإن ظهور مهلة قصيرة في تقرير لا يحدد المهلة لاتفاق جديد مع صانع محتوى. تساعد هذه التقارير البريطانية التاريخية على إجراء مناقشة عملية بشأن التكليف بعمل، ولا تتنبأ بمصير فاتورة بعينها. ويشمل المقال قائمة تحقق ومثالا تطبيقيا خياليا لجعل المناقشة محددة.
اتفق صانع محتوى على الفكرة والمخرجات والأجر. يقترب موعد الإطلاق، ويلزم حجز خدمات محرر فيديو. وقبل الالتزام، يراجع صانع المحتوى تقرير السداد العام لمتجر التجزئة، فيجد متوسطا قدره 30 يوما. وقد يميل إلى اعتبار هذا الرقم إجابة عن موعد وصول المال.
لكن لا تزال هناك تفاصيل مهمة يلزم حسمها. ما الشركة التي ستوقع الاتفاق؟ وما مهلة السداد المطبقة على هذا المشروع؟ ومتى يمكن تقديم الفاتورة، ومن سيتولى التعامل معها؟ وتصبح هذه الأسئلة أكثر إلحاحا حين تستحق تكاليف الإنتاج قبل وصول دفعة العميل.
فحصنا سجل ممارسات السداد البريطاني لمعرفة المعلومات التي تقع وراء متوسط مألوف. والنتيجة المفيدة ليست قائمة بعملاء جيدين وسيئين، بل سبب لجعل مناقشة السداد محددة بقدر موجز العمل الإبداعي، ما دام هناك وقت للاتفاق على العمل.
اقرأ التقرير، ثم أكد شروط التكليف
- تقرير سداد تاريخي
- شروط هذا التكليف
- التزامات الإنتاج
اقترن متوسط السداد نفسه البالغ 30 يوما بسجلات سداد مختلفة
من بين 6,060 تقريرا مؤهلا لمقارنة السداد، سجل 180 تقريرا متوسط مدة سداد قدره 30 يوما بالضبط. ومن بينها، ذكر 52 تقريرا أن 1–10% من المدفوعات المستحقة تجاوزت مهلة السداد المتفق عليها. وذكر 47 تقريرا آخر نسبة قدرها 26–50%. ولو اعتمدنا على المتوسط وحده لوضعنا التقارير البالغ عددها 180 كلها في مجموعة واحدة. [1]
يحفظ الجدول الكامل بقية هذه المجموعة. فقد ذكر 25 تقريرا أن نسبة تجاوز المهل كانت 0%، ووقع 44 تقريرا في فئة 11–25%، و12 تقريرا في فئة 51–100%. هذه أعداد تقارير، بواقع تقرير واحد (1) لكل كيان قانوني مختار. وليست أعداد فواتير متأخرة لصناع محتوى، كما أن الفئات وصفية وليست حدودا موصى بها للمخاطر.
لم نبحث عن متوسط السداد الأكثر إثارة. كان متوسطا 30 يوما و28 يوما أكثر متوسطين دقيقين شيوعا (2) في البيانات المحتفظ بها، واخترناهما بهذه القاعدة. كما توزعت التقارير البالغ عددها 176 ذات المتوسط البالغ 28 يوما على جميع فئات تجاوز المهل. وظل جانب مهم من سجل السداد غير واضح رغم معرفة المتوسط.
بالنسبة إلى صانع محتوى يقارن تكليفات محتملة، يغير ذلك السؤال التالي. بعد قراءة المتوسط، انظر إلى النسبة المبلغ عنها لتجاوز المهل المتفق عليها والفترة التي تغطيها. فالمتوسط الذي يبدو مطمئنا لا يغني عن فهم موعد سداد عملك أنت. وبالمثل، ليست النسبة التاريخية لتجاوز المهل احتمالا لتأخر فاتورتك.
اقترنت متوسطات متطابقة بنسب مختلفة لتجاوز المهل
أعداد التقارير لأكثر متوسطين دقيقين شيوعا (2) لمدة السداد في المقارنة الرئيسية: 180 تقريرا بمتوسط 30 يوما، و176 بمتوسط 28 يوما.
| النسبة المبلغ عنها للمدفوعات المستحقة التي تجاوزت المهل المتفق عليها | تقارير بمتوسط 30 يوما | تقارير بمتوسط 28 يوما |
|---|---|---|
| 0% | 25 | 15 |
| 1–10% | 52 | 42 |
| 11–25% | 44 | 60 |
| 26–50% | 47 | 46 |
| 51–100% | 12 | 13 |
اقرأ سجل السداد قبل استخلاص نتيجة
يجيب تقرير السداد عن عدة أسئلة في وقت واحد. يصف المتوسط المدة من استلام الفاتورة إلى سدادها، للمدفوعات التي أُجريت خلال فترة التقرير، وفق قواعد الإبلاغ المطبقة. أما نسبة تجاوز المهل فتتناول المدفوعات التي استحقت خلال تلك الفترة وما إذا سُددت ضمن مهلتها المتفق عليها. وقد تنتمي بعض الفواتير إلى إحدى المجموعتين دون الأخرى. [2]
يهم هذا التمييز في لغة المشاريع اليومية. فقد تُسدد فاتورة بعد انتظار قصير نسبيا، لكنها تتجاوز موعدا متفقا عليه أقصر. وقد تستغرق فاتورة أخرى وقتا أطول مع الالتزام بالموعد الذي اتفق عليه الطرفان. لا تعني عبارتا «سريع» و«في الموعد» بالضرورة الشيء نفسه، ولا تخبرك أي منهما بالشروط التي سيحصل عليها تكليف جديد.
صُمم السجل لتقدم فيه الشركات البريطانية الكبيرة وشراكات المسؤولية المحدودة تقاريرها، مع إمكان تقديم منشآت أخرى تقارير طوعا. ابدأ بمطابقة التقرير مع الكيان القانوني الذي سيشتري عملك. لا تكفي علامة مألوفة أو شركة أم. تتعامل إرشادات الإبلاغ مع كل شركة وشراكة مسؤولية محدودة على حدة، لذا يفيد رقم الشركة في الاتفاق المقترح للتحقق من المطابقة. ثم اقرأ تواريخ فترة التقرير، ولا تفترض أن صفحة أُودعت حديثا تصف هذا الشهر. [2]
تستخدم دراستنا فترات إبلاغ مختارة انتهت في 2025. وليست قائمة بأحدث تقرير حالي لكل شركة. وعند النظر في مهمة الآن، افتح السجل العام الحالي واقرأ التقارير المتاحة للكيان المعني. وإذا لم يوجد تقرير للكيان الصحيح، فسجل أن المعلومات غير متاحة؛ فالغياب ليس دليلا على أداء سداد جيد أو سيئ. [3]
استخدم التقرير للتحضير لمناقشة محددة مع الشخص الذي يكلفك بالعمل. لا تحتاج إلى اتهام العميل بالتأخر في السداد أو سرد ملف إحصائي. ما تحتاجه هو معرفة ما يتركه السجل التاريخي دون حسم لهذه المهمة بعينها: المهلة المتفق عليها، وكيف تصل الفاتورة إلى الفريق الصحيح، ومن يجيب إذا تعثرت العملية.
3 فحوص قبل الالتزام بالعمل
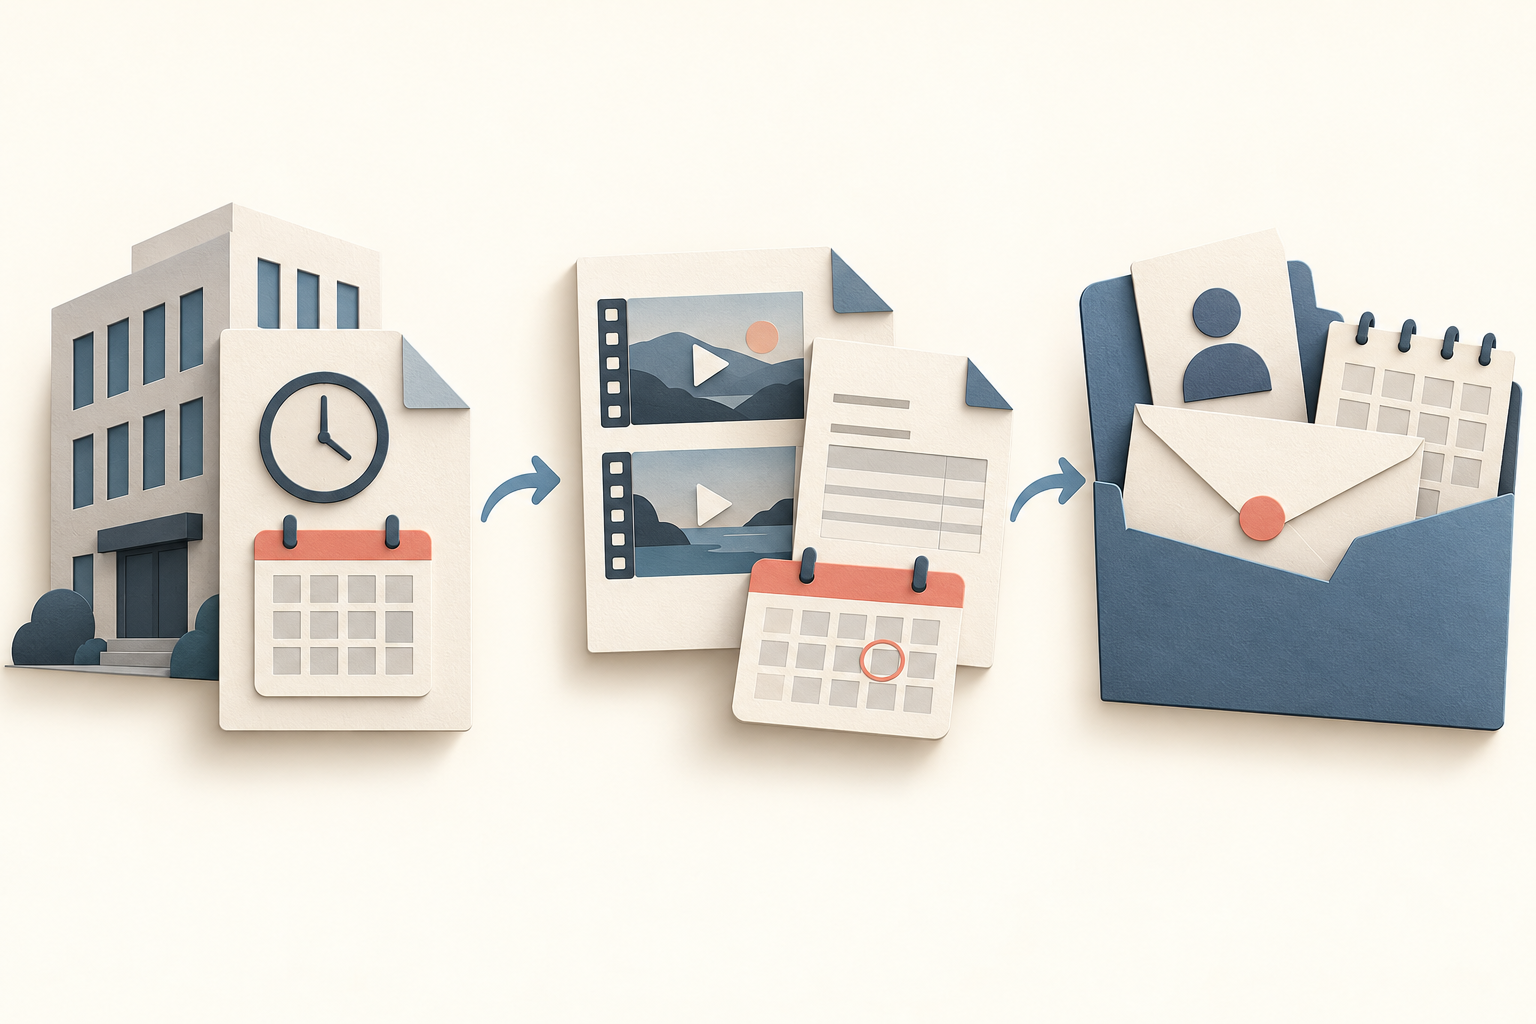
طابق التقرير
تحقق من الكيان المتعاقد وفترة التقرير، ثم اقرأ متوسط مدة السداد ونسبة تجاوز المهل معا.
أكد شروط المهمة
حدد المهلة المطبقة ومراحل الفوترة والحدث الذي يبدأ مهلة السداد.
اجعل التسليم قابلا للتنفيذ
سجل مسار التقديم وجهة الاتصال المسؤولة والتزامات الإنتاج في خطة المشروع.
نطاق المهل المعتادة لا يحدد مهلة مهمتك
يضيف قسم شروط السداد في التقرير معلومة مختلفة. فمن أصل تقاريرنا المختارة البالغ عددها 6,510، تضمن 4,318 تقريرا أقصر مهلة سداد معتادة وأطولها بصورة صريحة تتيح مقارنتهما. ومن هذه الأزواج، تساوت القيمتان في 288، ووصف 4,030 نطاقا أوسع. وفي 3,284 زوجا، كانت أقصر مهلة 30 يوما أو أقل وأطولها أكثر من 30 يوما. [1]
تجعل هذه الأرقام سؤالا عمليا لا مفر منه: ما المهلة المطبقة على هذا التكليف؟ فرؤية مهلة قصيرة في موضع ما من تقرير الشركة لا تثبت أن عملك سيحصل عليها. ولا يكشف النطاق مدى تكرار استخدام كل مهلة، أو الموردين الذين حصلوا عليها، أو كيفية تصنيف الشركة لمشروعك المقترح.
وتهم السجلات المتبقية أيضا. فقد خلت 2,182 من التقارير من زوج صريح صالح للاستخدام، وسجلت 10 تقارير قيمة للمهلة الأطول تقل عن الأقصر. ولم نحول حقل المهلة الأطول الفارغ إلى سياسة ذات مهلة واحدة (1). تستخدم أعداد المهل هذه التقارير المختارة البالغ عددها 6,510 كلها، وهي قاعدة أوسع من التقارير البالغ عددها 6,060 في مقارنة أداء السداد.
اقرأ الشرح النصي إلى جانب الأرقام، واطلب من العميل تحديد المهلة المطبقة في الاتفاق المقترح. اربط عدد الأيام المذكور بالحدث الذي يبدأ منه احتسابها. وينبغي مناقشة ما اتُّفق عليه بشأن استلام الفاتورة والقبول ومراحل الإنجاز وأي مستندات مطلوبة؛ فلا يحسم متوسط تاريخي ذلك عنك.
كان وجود نطاق صريح أكثر شيوعا من زوج متساو
يحتفظ هذا العرض بالتقارير المختارة البالغ عددها 6,510 كلها. ويشكل الصفان الأولان (2) معا الأزواج المتسقة البالغ عددها 4,318.
| توافر أقصر مهل السداد المعتادة المعلنة وأطولها والعلاقة بينهما | التقارير المختارة |
|---|---|
| كلتاهما مذكورة؛ الأقصر والأطول متساويتان | 288 |
| كلتاهما مذكورة؛ الأطول أكبر من الأقصر | 4,030 |
| لا يوجد زوج صريح صالح للاستخدام لغياب قيمة | 2,182 |
| كلتاهما مذكورة؛ الأطول أقل من الأقصر | 10 |
قائمة تحقق للسداد عند مناقشة التكليف بعمل
انسخ الأسئلة التالية إلى موجز العمل الذي يصف العمل الإبداعي نفسه. إنها قائمة للنقاش وليست بنودا تعاقدية. أكملها بإجابات العميل والمستندات المتفق عليها. واترك الإجابة غير المحسومة مفتوحة بوضوح، بدلا من ملئها بافتراض من التقرير العام.
من يشتري العمل؟ سجل الكيان القانوني المتعاقد، ورقم الشركة حيث ينطبق، وجهة الاتصال بالمشروع، والمسؤول عن استفسارات الفواتير. واحتفظ برابط وتاريخ لأي تقرير راجعته. يربط ذلك البحث بالتكليف الفعلي، دون تحويل اسم علامة إلى افتراض بشأن الجهة الدافعة.
ما الذي يتيح إصدار كل فاتورة؟ اذكر المخرج أو مرحلة الإنجاز والمبلغ والعملة والنقطة المتفق عليها لتقديم الفاتورة. وإذا شمل العمل إنتاجا وأجور صناع محتوى وتكاليف إعلانات مدفوعة، فحدد كيفية التعامل مع كل منها. لا تدع عبارة عامة مثل «أجر الحملة» تخفي تكاليف يتوقع الطرفان تسويتها بطرق مختلفة.
ما شروط سداد الفواتير لهذه المهمة؟ سجل عدد الأيام المتفق عليه والحدث الذي يبدأ المهلة، ثم موعد استحقاق كل فاتورة الناتج عن ذلك متى عُرف. وإذا اختلف العرض وأمر الشراء، فاطلب حسم التعارض. نطاق المهل المعتادة سبب لتأكيد الإجابة، وليس قائمة يستطيع المورد ببساطة اختيار ما يشاء منها.
كيف تصل الفاتورة إلى المكان الصحيح؟ أكد عنوان التقديم أو بوابته ومرجع أمر الشراء المطلوب والمستلم المحدد وأي مستندات يتوقعها الطرفان. اسأل كيف يجري تأكيد الاستلام وأين يستطيع صانع المحتوى متابعة التقدم. لا يحدد تسجيل خطوة تشغيلية أثرها القانوني، بل يجعل عملية التسليم واضحة.
ماذا يحدث إذا احتاج أمر إلى معالجة؟ حدد جهة الاتصال لمرجع مفقود أو مخرج متنازع عليه أو استفسار عن السداد. واتفق على كيفية توثيق تغييرات النطاق أو الجدول. وقبل بدء العمل، راجع البنود المفتوحة مع جهة التكليف بدلا من الاعتماد على تطمين غير رسمي بأن الشركة «تسدد عادة خلال 30 يوما».
تكليف خيالي لصانع محتوى، مع الإجابة عن الأسئلة
لنتصور صانع محتوى خياليا يعد 3 فيديوهات قصيرة لمنتجات متجر تجزئة. يبلغ الأجر 3,000 جنيه إسترليني، ويتوقع صانع المحتوى دفع 600 جنيه إسترليني لمحرر فيديو قبل إطلاق المتجر. هذه مبالغ مبتكرة للمثال فقط. وليست أجورا معتادة أو شروطا موصى بها أو مشاهدات من السجل.
يعثر صانع المحتوى على الكيان القانوني الصحيح وتقرير تاريخي يسجل متوسطا قدره 30 يوما. ويصف التقرير نفسه نطاقا لمهل السداد المعتادة. وبدلا من إضافة تاريخ سداد إلى تقويم الإنتاج استنادا إلى المتوسط، يرسل إلى جهة التكليف طلبا قصيرا: «يرجى تأكيد مهلة السداد لهذا المشروع، ومتى يمكنني تقديم الفاتورة، ومن يجب أن يستلمها».
في هذا المثال، يتفق الطرفان على فاتورة بقيمة 1,000 جنيه إسترليني عند بدء المشروع، وأخرى بقيمة 2,000 جنيه إسترليني عند تسليم الفيديوهات النهائية. وتستحق كل منهما بعد 30 يوما تقويميا من استلام الفاتورة. هذا اتفاق مفترض للمثال، وليس مقترحا مستمدا من نتائجنا. وقد يناسب مشروع آخر ترتيب مختلف.
يسمي موجز العمل المكتمل الكيان المتعاقد للمتجر ومسؤول المشروع وجهة الاتصال المالية. ويسجل مرحلتي إصدار الفاتورتين (2)، والمهلة المتفق عليها، ومرجع أمر الشراء، وبوابة التقديم. ويذكر أيضا كيف سيحتفظ صانع المحتوى بتأكيد التقديم وإلى أين يوجه الاستفسار. يبقى رابط التقرير العام في ملاحظة البحث، بينما يحدد الاتفاق المؤكد شروط المهمة.
أصبح للالتزام البالغ 600 جنيه إسترليني تجاه محرر الفيديو مكان مستقل في الخطة. وإذا حل قبل الموعد المتوقع لوصول الدفعة الأولى، يستطيع صانع المحتوى مناقشة التوقيت أو تعديل ترتيب الإنتاج أو اتخاذ قرار صريح بشأن تمويل هذه التكلفة. ولا ينتج أي من هذه الخيارات تلقائيا عن متوسط قدره 30 يوما. التغيير المفيد هو وضوح الالتزام قبل حجز العمل.
صيغة تطبيقية موجزة: «المشتري: كيان المتجر المسمى. العمل: 3 فيديوهات منتجات. الأجر: 3,000 جنيه إسترليني. مراحل الفوترة: 1,000 جنيه إسترليني عند بدء المشروع؛ و2,000 جنيه إسترليني عند التسليم النهائي. المهلة: 30 يوما تقويميا من استلام الفاتورة، وفق الاتفاق. التقديم: البوابة المؤكدة ومرجع أمر الشراء. الاستفسارات: جهة الاتصال المالية المحددة. بند مفتوح: تأكيد التواريخ التقويمية قبل حجز محرر الفيديو».
أدرج الشروط المؤكدة في خطة الحملة
يولي الجدول الإبداعي عادة اهتماما كبيرا للمسودات والتعديلات والنشر. أضف مراحل السداد إلى خطة العمل نفسها، مع تمييز واضح بين موعد الاستحقاق المتفق عليه للفاتورة وموعد الاستلام المتوقع المستخدم للتخطيط. يقدم التقرير سياقا تاريخيا، بينما يقدم الاتفاق الحالي والتقدم الفعلي معلومات عن هذه المهمة.
بالنسبة إلى وكالة، يمثل سداد العميل لها وسدادها مستحقات صانع المحتوى التزامين منفصلين. ولا ينبغي أن يتحول متوسط العميل المبلغ عنه ضمنا إلى الموعد الذي تتوقع الوكالة فيه دفع مستحقات الجميع. سجل ما وعدت به الوكالة صناع المحتوى والموردين، ثم حدد أي فجوة بين هذه الالتزامات وشروط العميل قبل اعتماد ميزانية الحملة.
وبالنسبة إلى نشاط تجاري يكلف صناع محتوى، تعمل القائمة في الاتجاه المعاكس. أعط صانع المحتوى اسم الكيان القانوني والمهلة المطبقة ومسار الفاتورة وجهة الاتصال المسؤولة أثناء الاتفاق على موجز العمل. وإذا شاركت عدة فرق، فوضح من يملك الخطوة التالية. إجابة واضحة أنفع من مطالبة صانع المحتوى بإعادة بناء العملية من تقرير سداد الشركة.
بعد التقديم، احتفظ بمرجع الفاتورة وتأكيد استلامها مع المشروع. وإذا انقضى موعد الاستحقاق أو رُفض مستند، توفر جهة الاتصال المسماة والسجل المتفق عليه نقطة بدء للنقاش. لا تحدد الدراسة جدولا مثاليا للتصعيد أو سبيلا قانونيا للانتصاف؛ فتلك القرارات تعتمد على الاتفاق والظروف.
والنتيجة قرار أكثر اكتمالا بشأن التكليف. تستطيع الموازنة بين ملاءمة العمل الإبداعي والأجر من جهة، وترتيب سداد محدد والتكاليف التي عليك تحملها أثناء التنفيذ من جهة أخرى. لا يجعل ذلك السداد مؤكدا، بل يستبدل تطمينا عاما بمعلومات يستطيع الطرفان التحقق منها واستخدامها.
كيف أعددنا المقارنة
نزلنا سجل ممارسات السداد البريطاني في 20 أكتوبر 2026. وقبل فحص نتائج السداد، ثبتنا قواعد لحسم التقارير المستبدلة أو المتداخلة، واختيار فترة إبلاغ واحدة (1) قابلة للمقارنة لكل كيان قانوني. امتدت الفترات المستهدفة من 5 إلى 7 أشهر تقويمية وانتهت في 2025. واخترنا أحدث نهاية فترة مؤهلة، لا أفضل نتيجة للسداد. [1][4]
نتج عن ذلك 6,510 تقارير مختارة. ومن بينها، ذكر 429 تقريرا عدم وجود عقود مؤهلة، وذكر 21 تقريرا عدم إجراء أي مدفوعات. وقدمت التقارير المتبقية البالغ عددها 6,060 مقياسي السداد الصالحين (2) المستخدمين في المقارنة الرئيسية. ولم نستبدل تقريرا مختارا غير مؤهل بتقرير أقدم وأكثر اكتمالا. واحتفظ العرض المنفصل للمهل المعتادة بالقاعدة الهيكلية البالغة 6,510 تقارير.
جمعنا نسب تجاوز المهل في الفئات الخمس (5) المذكورة، وفحصنا أكثر متوسطين دقيقين شيوعا (2). وظهر التباين عند متوسط 30 يوما أيضا ضمن 107 تقارير تشترك في مجموعة تواريخ واحدة (1) للسنة المالية وتصنيف نظام المصدر نفسه: ذكر 28 تقريرا نسبة تجاوز قدرها 1–10% و27 تقريرا نسبة 26–50%. يحد هذا الفحص من الاعتماد على المزيج المجمع، لكنه لا يثبت تماثل مجموعات الفواتير الأساسية أو المعاملة القانونية. [1][5]
الأرقام قيم أبلغت عنها الجهات نفسها في السجل، وليست تدقيقا للفواتير أو تقديرا ممثلا لكل المنشآت البريطانية. يحصل كل تقرير مختار على وزن متساو، بصرف النظر عن عدد فواتيره أو قيمتها. ويتضمن تحليلنا القابل للتنزيل شبكة المقارنة الكاملة وقواعد الاختيار والاستبعادات والفحوص الداعمة. ويحافظ في جميع أجزائه على التمييز بين المدفوعات المنفذة والمدفوعات المستحقة والشروط المعلنة.
لا يلزم التسجيل. تأتي ملفات الحساب الأصلية مع شروح مترجمة للمنهج. يمكن نسخ قائمة المقال وتكييفها لتكليف محدد؛ وليست مجموعة بنود لعقد قانوني.
المصادر والملاحظات
- تحليل Influence IQ لنسخة سجل ممارسات السداد البريطاني المسترجعة في 20 أكتوبر 2026. تضم الحزمة الجداول الوصفية الكاملة وطرق الاختيار والحساب والاستبعادات والفحوص الداعمة. تشير الأعداد إلى تقارير مختارة، بواقع تقرير واحد (1) لكل كيان قانوني في المقارنة الرئيسية، ولا تُرجح بعدد الفواتير. التكليف التطبيقي وجميع أجوره خيالية.
- الحكومة البريطانية، «واجب الإبلاغ: إرشادات الإبلاغ عن ممارسات السداد وأدائه»، محدثة في 2 سبتمبر 2025. تغطي الأقسام ذات الصلة الإبلاغ لكل كيان على حدة، والمدفوعات المنفذة مقابل المستحقة، وشروط السداد المعتادة. وقد تختلف قواعد الإبلاغ وانطباقها بحسب السنة المالية؛ ولا يحدد المقال الحقوق التعاقدية أو ما إذا كانت منشأة بعينها ملزمة بالإبلاغ.
- خدمة الحكومة البريطانية للإبلاغ عن ممارسات السداد. ابحث عن الكيان القانوني وافحص تواريخ التقرير ومعلوماته التفسيرية. لا يثبت غياب التقرير سلوكا معينا في السداد. نسخة بحثنا تاريخية، وليست تقييما مباشرا لعميل محتمل.
- وزارة الأعمال والتجارة، «إحصاءات ممارسات السداد لدى المنشآت الكبيرة: تقرير المنهجية والجودة الأساسية». تستند قواعدنا المعلنة للفترات القابلة للمقارنة والاستبدال إلى هذه المنهجية، لكنها لا تعيد إنتاج معالجة حكومية غير منشورة. تشرح حزمة التحليل الحدود التقويمية والإيداعات المتعادلة والاستبعادات المحتفظ بها. يتضمن معلومات من القطاع العام مرخصة بموجب رخصة الحكومة المفتوحة، الإصدار v3.0.
- تغطي المجموعة الداعمة المؤلفة من 107 تقارير سنوات مالية تبدأ من 1 يناير إلى 5 أبريل 2025، وتصنيف المصدر الحرفي Regime-2. هذه قيود وصفية، وليست ادعاء بأن كل شكل قانوني أو ترتيب للفواتير يتلقى معاملة متماثلة. تغيرت قواعد المدفوعات المنفذة لترتيبات تمويل محددة، كما تغيرت حدود الحجم الخاضع للإبلاغ. وتبقى الفحوص الكاملة لمجموعات التواريخ وتصنيفات المصدر في الحزمة.
تصف النسخ اللغوية كلها التحليل التاريخي نفسه للسجل البريطاني. ولا يخلق توطين المقال دليلا على ممارسات السداد في بلد آخر. ويظل التكليف التوضيحي مثالا بريطانيا خياليا.